
Fallos de transacción & Estado desconocido
El estado de pago más peligroso no es el fracaso, sino la incertidumbre sobre el resultado final. Los estados desconocidos pueden convertir fallas técnicas en cargos duplicados, saldos incorrectos, quejas de clientes y riesgo de fondos.
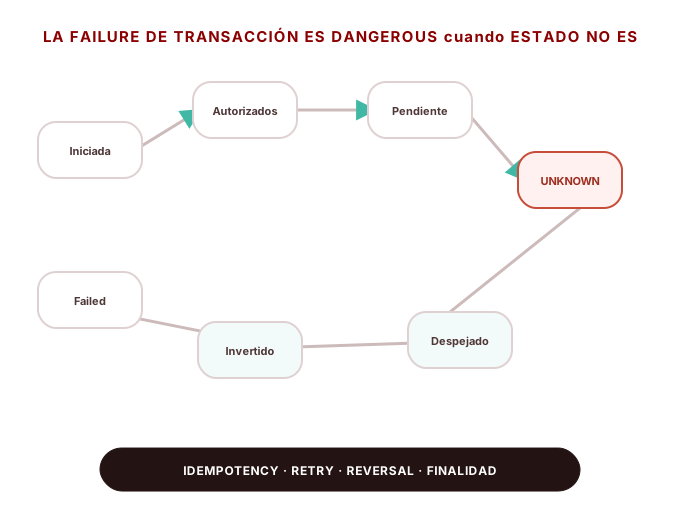
Lo que puede estar viendo
- Los plazos dejan a los equipos inseguros si el proveedor realmente tuvo éxito.
- Los registros pueden crear cargos duplicados, pagos o resultados de negocios.
- Los callbacks retrasados, desaparecidos o fuera de orden dejan las transacciones atascadas en el procesamiento.
- Las inversiones, los vacíos, los reembolsos y los reembolsos no están vinculadas de manera fiable a la transacción original.
- Apoyo, operaciones e ingeniería ver diferentes estados de transacción.
¿Por qué pasa?
La máquina estatal de transacción y los estados finales no son claros.
La Ídempotencia, correlación y deduplicación de eventos son débiles.
Los tiempos desencadenan retries ciegos en lugar de confirmación del estado.
Las vías de inversión y compensación son incompletas.
El orden de eventos Webhook y asincrónicos no se maneja sistemáticamente.
El estado de transacción está mal conectado con el libro mayor y la reconciliación.
Donde el problema suele estar
Fondos de negocios &
Donde el resultado de negocios y el estado del dinero se vuelven inconsistentes.
Sistemas & Data
Donde identificadores, estado, reglas o datos se divierten en sistemas.
Dependencias externas
Donde los proveedores, bancos o redes agregan diferentes semántica.
Controles Operaciones &
Cuando las excepciones, la propiedad y la evidencia no cierran el bucle.
¿Qué pasa si persiste?
- El riesgo de fondos y el impacto del cliente pueden crecer antes de que el problema sea visible.
- Investigación manual y aumento de los costos operacionales con el tiempo.
- Los informes de auditoría y gestión son más difíciles de confiar.
- La escala amplifica el problema estructural subyacente.
Cuando las excepciones de transacción comienzan a dañar el negocio
Si los plazos, estados desconocidos, el procesamiento duplicado o la recuperación manual se repiten con suficiente frecuencia para afectar a clientes, operaciones o movimiento monetario, la fiabilidad debe ser abordada en las capas de estado-modedor, recuperación y observabilidad.
- ¿Puede el equipo explicar el problema sin confiar en una persona clave?
- ¿Pueden todos los movimientos de transacciones o fondos afectados ser rastreados final a fin?
- ¿Son excepciones clasificadas, poseídas y cerradas con pruebas?
- ¿Las reglas funcionan consistentemente en proveedores y mercados?
- ¿Es el mismo problema recurrente a pesar de repetidas correcciones manuales?
Cómo los problemas de fiabilidad de transacción se convierten en un obstáculo de negocio
La fiabilidad no es sólo una pregunta de la tasa de fracaso. La madurez del problema depende de si el sistema puede determinar el estado final, recuperarse con seguridad y evitar que el mismo modo de falla repita.
Fallos esporádicos
Las fallas individuales son visibles, tienen una causa conocida y pueden ser retumbadas o resueltas sin ambigüedad.
Tiempos repetidos o estados desconocidos
Los plazos, la ambigüedad de los proveedores o los callbacks retardados crean transacciones repetidas cuyo estado final no puede determinarse inmediatamente.
Prevención duplicada y recuperación se hace manual
Los equipos dependen de la búsqueda manual, la reingresación, la inversión o los cheques duplicados para cerrar operaciones anormales de forma segura.
Los incidentes de fiabilidad afectan a clientes e ingresos
Los patrones de falla crean quejas de clientes, duplican cargos, pagos abandonados, pérdida de ingresos o carga operacional significativa.
No se puede confiar en la finalidad y recuperación de la transacción
La plataforma no puede demostrar consistentemente el estado final de las transacciones o recuperarse de un fracaso parcial sin riesgo de negocio material.
Escalar desde el manejo de incidentes hasta el rediseño de fiabilidad cuando los estados desconocidos o la recuperación manual recurren a proveedores, o cuando la ambigüedad de transacción comienza a crear clientes, ingresos, fondos o riesgo operativo.
Cómo abordarlo
Estructura del síntoma
Separar los síntomas visibles de causas subyacentes.
Construir una base de datos
Utilice transacciones, fondos, sistemas y pruebas operacionales.
Fijar el modelo, no sólo los datos
Reglas estructurales correctas antes de limpiar los registros históricos.
Cerrar el circuito de control
Dar a cada excepción propiedad, acción, verificación y cierre.
Recidiva de medición
Utilice temas repetidos para impulsar el producto, la arquitectura y la mejora operacional.
Mover del problema a la solución correcta
Arquitectura y modernización de pagos
Rediseñar los cuellos de botella estructural y evolucionar la plataforma a través de una hoja de ruta de modernización controlada.
Explora la solución →Evaluación de la infraestructura de pago
Identificar las causas profundas, las lagunas de evidencia y las medidas de reparación prioritarias en toda la infraestructura de pago.
Explora la solución →Libro mayor, conciliación y liquidación
Conectar transacciones, libro mayor, reconciliación y liquidación en un modelo de control de fondos rastreable.
Explora la solución →Cuestiones comunes
¿El síntoma visible es siempre la causa raíz?
No. Los problemas de pago suelen surgir en la reconciliación, los equilibrios o las operaciones mientras la causa subyacente se encuentra en estado, libro mayor, datos o arquitectura.
¿Deberíamos arreglar primero los datos históricos?
Normalmente establecer el modelo y control de base primero, luego remediar datos históricos sin recrear el mismo problema.
¿Dónde debería empezar una investigación?
Comience con pruebas: ciclo de vida de transacción, movimiento de fondos, entradas de libros, registros de proveedores, flujo de trabajo operativo y incidentes recientes.
Empieza por el problema real
Estructurar el síntoma, la causa raíz, el impacto y los controles actuales antes de elegir el camino de remediación.