
Libro mayor, conciliación y liquidación
Cada movimiento de fondos debe ser explicable. REALSUCC ayuda a las organizaciones a conectar transacciones, cuentas, saldos, honorarios, reembolsos, recargos, FX, fondos de liquidación y bancos en un sistema de fondos unificado, reconciliable y trazable. Desde eventos empresariales hasta entradas de libros y resultados de liquidación externa, los estados de fondos críticos pueden ser verificados continuamente.
Alcance de página:Esta es una solución de extremo a extremo para un problema de negocios e infraestructura, no un producto único de software. Un compromiso puede combinar asesoría, arquitectura, software, implementación y gobernanza.
Cuando el libro mayor, reconciliación & solución necesita un gobierno más fuerte
Los saldos de clientes, los libros de contabilidad internos, los registros de los proveedores de pagos y los fondos bancarios no se mantienen alineados de forma sistemática.
Las transacciones, los reembolsos, los reembolsos, los honorarios y los arreglos se mantienen en diferentes sistemas sin una base de datos de fondos confiable.
La reconciliación depende en gran medida de las hojas de cálculo y de la experiencia manual, mientras que las pausas inigualables continúan acumulándose.
Los archivos de liquidación, los estados bancarios y los libros de contabilidad interna describen los mismos fondos utilizando diferentes cantidades, fechas o estados.
Las diferencias históricas carecen de una cadena de pruebas completa, aumentando el esfuerzo de revisión de finanzas y auditoría.
A medida que se expanden las monedas, entidades, productos y proveedores de pagos, el modelo existente de libro mayor y reconciliación ya no es de magnitud compleja.
Qué libro mayor, conciliación & asentamiento incluyen
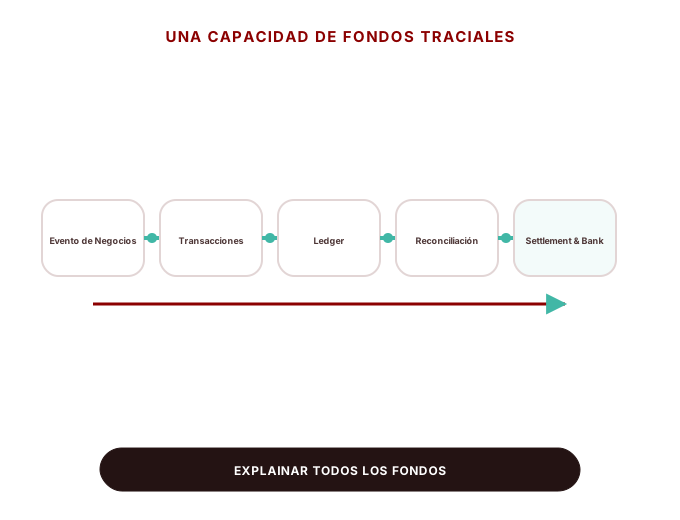
Estas no son actividades financieras aisladas. Juntos forman el sistema de control que verifica cómo los eventos de pago se convierten en equilibrios, hechos de mayor, resultados de despejado y movimiento final de fondos.
Subprocesadores de la empresa &
Traducir transacciones, saldos, honorarios, reembolsos, devolución de cargos y resultados de liquidación en hechos consistentes de empresa.
Controles de balance de &
Gestionar los estados disponibles, mantenidos, in-transit y otros estados de equilibrio con lógica clara de propiedad y movimiento.
Reconciliación automatizada
Coincide las transacciones, los libros, los proveedores de pagos, los datos bancarios y los registros de liquidación e identifica las diferencias sistemáticamente.
Limpieza de la liquidación &
Gestionar la asignación, netting, fees, FX, batches de liquidación y movimiento final de fondos.
Rompe & manejo de excepción
Cree un manejo de cierre cerrado para las diferencias de liquidación, falta, duplicado, cantidad, tiempo, tarifa, FX y solución.
Asistencia de auditoría diaria/mestral &
Validar la integridad del libro mayor, los saldos de juicio, los descansos sin resolver, las condiciones de cierre y las pruebas de auditoría.
Alcance de construcción
REALSUCC conecta eventos empresariales, objetos de fondos, reglas de contabilidad, lógica de reconciliación y controles de liquidación para que los mismos fondos puedan ser explicados de forma consistente en sistemas.
Funds & modelo de objetos de libro mayor
Define cuentas, saldos, eventos empresariales, entradas de libros, estados de fondos y sus relaciones.
Subpromisor de negocios & GL mapping
Defina cómo los hechos de pago-negocios están representados en subprogramas y se mapean en contabilidad financiera.
Datos de reconciliación modelo de coincidencia &
Definir fuentes, identificadores, tiempo, lógica que coincida, tolerancias y capas de reconciliación.
Limpieza, tarifas, modelo de liquidación FX &
Definir la asignación, la compensación, los gastos, la conversión de divisas, los ciclos de liquidación y el estado de liquidación.
Rompe la taxonomía & manejo de excepción
Definir las categorías de diferencia, propiedad, flujo de trabajo, ajuste, pruebas y normas de cierre.
Repaso automático de compatibilidad, tolerancia &
Automatizar las diferencias de alta confianza que coinciden mientras que la routing de las diferencias de fallo dependiente en la revisión controlada.
Controles de reconciliación de múltiples capas
Definir la reconciliación entre transacciones, subprocesadores, proveedores, archivos de liquidación, bancos y contabilidad financiera.
Controles operativos & de auditoría
Definir criterios diarios/mestrales de cierre, rutas de auditoría, controles de ajuste manual y métricas de gestión.
Principios de diseño Métodos &
Crear una base de datos de fondos
El mismo movimiento de fondos debe seguir siendo vinculable entre las transacciones, los libros de contabilidad, la reconciliación y la liquidación.
Dejar que los eventos de negocios conducir cambios de libro mayor
Los movimientos de Ledger deben originarse de eventos comerciales explícitos en lugar de la reparación manual de aguas abajo.
Hacer saldos verificables
Cualquier equilibrio debe ser explicable por su fuente, la historia del movimiento y el estado actual.
Tratar la reconciliación como un control
La reconciliación verifica continuamente los hechos de fondos en todos los sistemas; no es simplemente una tarea de presentación de informes al final del mes.
Cierra cada descanso
Cada diferencia necesita clasificación, propiedad, acción, validación y cierre documentado.
Libros cerrados con evidencia
Todos los días, al final del mes, la auditoría y la auditoría deben basarse en transacciones completas y trazables, pruebas de contabilidad y liquidación.
Crear una base de datos de fondos unificada
Los sistemas pueden almacenar diferentes estructuras de datos, pero deben responder a las mismas preguntas sobre cada movimiento material de fondos.
¿De quién es el dinero?
Identificar las relaciones de cliente, comerciante, plataforma, proveedor u otra propiedad y obligación.
¿Por qué cambió?
Enlace cada movimiento a una transacción, reembolso, cuota, FX, ajuste, devolución o evento de liquidación.
¿Dónde está ahora?
Identificar la cuenta interna pertinente, banco, proveedor de pagos o posición de fondos en tránsito.
¿En qué estado está?
Distinguir los fondos disponibles, mantenidos, pendientes de liquidación, en tránsito, liquidados o excepcionales.
¿Por qué es esta la cantidad?
Explique el principal, los honorarios, FX, la red y los ajustes manuales.
¿Se completó correctamente?
Verifique el resultado final a través de un libro mayor, reconciliación, liquidación y evidencia bancaria.
Construir un circuito de control de reconciliación estable
La reconciliación es más que registros coincidentes. Estándariza datos, identifica rupturas, asigna acción y verifica que los hechos de fondos regresen a un estado consistente.
Preparar datos
Recopilar datos de transacción, libro mayor, proveedor de pagos, liquidación y banco de fuentes autorizadas.
Normalización
Normalizar identificadores, moneda, cantidad, horarios, estatus y semántica de negocios.
Coincide automáticamente
Aplicar identificadores, cantidad, ventana de tiempo y reglas de negocio para reconciliar registros de alta confianza.
Identificar las interrupciones
Detectar diferencias de falta, duplicación, cantidad, tiempo, cuota, FX, estado y liquidación.
Excepciones de la mano
Asignar responsabilidad y realizar corrección, seguimiento, ajuste o escalada de proveedores bajo control.
Validar & cerrar
Confirme que los estados de cuentas y fondos son de nuevo consistentes y se mantiene la evidencia.
Análisis de las tendencias & root causes
Utilice pausas recurrentes para mejorar los datos de corriente, lógica del sistema, calidad del proveedor y controles operativos.
Dejar despejar, resolver & de cerca basado en evidencia
El liquidación no debe terminar con la generación de un archivo. La limpieza, los honorarios, FX, la red, la ejecución de los asentamientos, la confirmación bancaria y las condiciones estrechas deben formar una cadena verificada.
Normas de limpieza
Asignar fondos, honorarios y obligaciones a todos los participantes, productos, entidades y monedas.
Cifras netas
Calcular las posiciones pagaderas y por cobrar por lotes, cuenta, entidad o proveedor.
Comisiones y FX
Tarifas de transacción separadas, cargos de servicio, spreads y impactos FX del director.
Batches de liquidación
Gestionar ciclos, cortes, estado de lotes, archivos y dependencias de ejecución.
Confirmación de fondos
Verificar los créditos/pagos previstos en relación con los movimientos bancarios y de proveedores reales.
Cierre de cierre de mes &
Confirme transacciones no resueltas, interrupciones inigualables, saldos excepcionales y asentamientos incompletos antes de cerrar.
Pruebas de auditoría
Retener datos de origen, lógica de coincidencia, ajustes manuales, aprobaciones y pruebas de liquidación.
De la reconciliación manual a la gobernanza automatizada
La automatización debe manejar el trabajo determinista y concentrar la revisión humana en las diferencias que realmente requieren juicio.
Unificar datos
Definir fuentes autorizadas, identificadores, campos y semántica empresarial.
Normas de normalización
Definir los estándares de emparejamiento, tolerancias, categorías de ruptura, propiedad y manejo.
Automatizar el emparejado
Automatizar la reconciliación de alta confianza y publicar donde la evidencia es determinista.
Sistemaizar los flujos de trabajo de excepción
Ruta de las diferencias no resueltas en los flujos de trabajo de revisión, aprobación y cierre controlados.
Mejorar continuamente
Utilice las tendencias de ruptura y los datos de raíz para mejorar la calidad de corriente, las tasas de coincidencia y la eficacia de control.
Entregas finales
Fondos Base de referencia de la lista de valores
Cuentas de documentos, libros de contabilidad, flujos de fondos, sistemas de fuentes y deficiencias de precisión crítica.
Funds & modelo de objetos de libro mayor
Define cuentas, saldos, eventos empresariales, entradas de libros y relaciones con los fondos del estado.
Subpromisor de negocios: cartografía contable &
Defina cómo los hechos de pago-negocios se convierten en contabilidad financiera sin forzar sistemas contables a llevar lógica de pago.
Arquitectura de reconciliación Reglas &
Definir fuentes de datos, lógica igual, tolerancias, manejo de excepciones y controles de reconciliación multicapa.
Borrar el modelo de asentamiento &
Definir el despejado, los honorarios, FX, netting, los lotes de liquidación, ejecución de fondos y confirmación.
Marco de excepción de &
Definir taxonomía, propiedad, flujo de trabajo, controles de ajuste, evidencia y criterios de cierre.
Controles de auditoría & de cierre diario/mes
Definir las condiciones de cierre, controles de integridad, controles de ajuste manual y pruebas de auditoría.
Programa de aplicación de &
Definir prioridades para el libro mayor, la reconciliación, la solución y la habilitación y automatización del sistema de contabilidad.
Qué mayor libro mayor, reconciliación & cambio de liquidación
Identificar fondos y diferencias de libros anteriores y vincularlos más rápidamente a la transacción, el sistema fuente y el proceso responsable pertinentes.
Aumentar la parte de las transacciones deterministas que pueden ser emparejados y despejados automáticamente, reduciendo la comprobación manual repetitiva.
Cree una cadena fáctica completa y trazable a través de saldos, transacciones, tarifas, reembolsos, liquidación y movimiento de fondos.
Reducir la complejidad operacional de la resolución de cierre, preparación de auditorías y excepción a fin de mes mediante datos completos y controles estándar.
Reducir riesgos de publicaciones incorrectas, duplicar el procesamiento, pausas ocultas y movimiento no verificado de fondos.
Dar a la administración, las operaciones y las finanzas una visión compartida de la calidad de los fondos y la exposición sin resolver.
Cree una base de libro mayor estable para el crecimiento en monedas, entidades, productos y proveedores de pagos.
Soluciones relacionadas
Evaluación de infraestructura y sistemas de pago
Identificar el libro mayor, los fondos, los riesgos de reconciliación y solución y establecer prioridades de rehabilitación.
Arquitectura y modernización de pagos
Insertar cuentas, libros, estados de transacción y modelos de datos en una arquitectura de pago mantenible.
Operaciones y controles de pago
Traiga rupturas, fondos, problemas de proveedor y ajustes manuales en un circuito de control operativo consistente.
Pagos cruzados por deudas
Construir fondos, FX, capacidades de reconciliación y liquidación para operaciones multi-currencia, multientidad y multiprovidente.
Construir fondos de confianza y bases de libros
Si los saldos son difíciles de explicar, las interrupciones de la reconciliación siguen acumulando, los resultados de los asentamientos son difíciles de verificar, o cerrar y la auditoría dependen cada vez más del trabajo manual, comiencen con una evaluación estructurada para determinar las fuentes de diferencias, las deficiencias de control y las mejoras prioritarias.