
Disminuciones de los acuerdos
Un pago exitoso no significa que los fondos se hayan liquidado correctamente. Las diferencias en el acuerdo esperado, la recepción bancaria, los honorarios, FX, el momento o el estado de liquidación pueden crear una exposición financiera real.
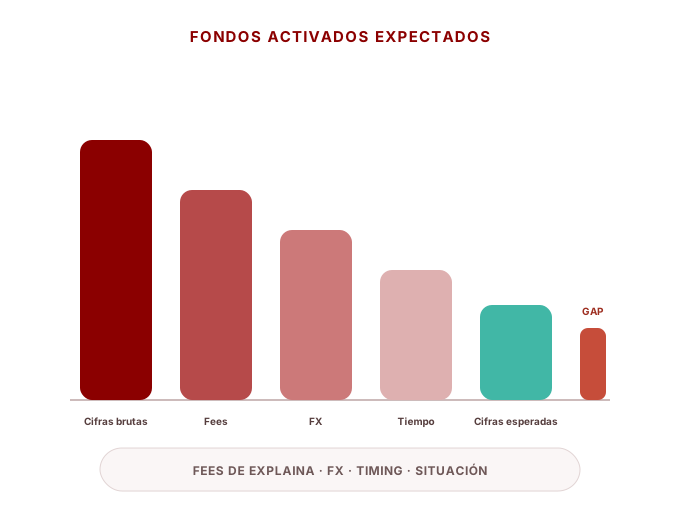
Lo que puede estar viendo
- El acuerdo previsto difiere de los informes de liquidación de PSP o de los recibos bancarios reales.
- Los precios, FX, las reservas o la red son difíciles de explicar.
- El arreglo se retrasa, pero los sistemas no pueden mostrar claramente dónde están los fondos.
- Los reembolsos, los contrapesos y los eventos de períodos cruzados cambian los resultados de los asentamientos posteriores.
- Operaciones y Finanzas persiguen manualmente lotes de liquidación y recibos bancarios.
¿Por qué pasa?
Las transacciones no mapean de forma fiable a los lotes de asentamiento.
Las reglas de reserva y reversión son fragmentadas.
No se unifican los estados receptibles, pagaderos, pendientes y resueltos.
Los calendarios y cortes de proveedores no se sistematizan.
No se puede reconstruir la solución neta de componentes detallados.
Las excepciones de liquidación dependen del correo electrónico y del seguimiento manual.
Donde el problema suele estar
Fondos de negocios &
Donde el resultado de negocios y el estado del dinero se vuelven inconsistentes.
Sistemas & Data
Donde identificadores, estado, reglas o datos se divierten en sistemas.
Dependencias externas
Donde los proveedores, bancos o redes agregan diferentes semántica.
Controles Operaciones &
Cuando las excepciones, la propiedad y la evidencia no cierran el bucle.
¿Qué pasa si persiste?
- El riesgo de fondos y el impacto del cliente pueden crecer antes de que el problema sea visible.
- Investigación manual y aumento de los costos operacionales con el tiempo.
- Los informes de auditoría y gestión son más difíciles de confiar.
- La escala amplifica el problema estructural subyacente.
Cuando las diferencias de liquidación comienzan a afectar el efectivo y los resultados financieros
Si las cantidades de liquidación, los honorarios, FX o las diferencias de tiempo afectan repetidamente a las posiciones de efectivo, los saldos de los clientes o las finanzas cercanas, la cuestión debe tratarse como un problema de control de liquidación final a extremo en lugar de un ajuste periódico.
- ¿Puede el equipo explicar el problema sin confiar en una persona clave?
- ¿Pueden todos los movimientos de transacciones o fondos afectados ser rastreados final a fin?
- ¿Son excepciones clasificadas, poseídas y cerradas con pruebas?
- ¿Las reglas funcionan consistentemente en proveedores y mercados?
- ¿Es el mismo problema recurrente a pesar de repetidas correcciones manuales?
Cómo las diferencias de liquidación se intensifican desde el ruido de la sincronización hasta los fondos de riesgo
Los problemas de solución se vuelven estructurales cuando la organización ya no puede distinguir el tiempo, las tarifas, FX y las diferencias de fondos verdaderas con una cadena de pruebas repetible.
Distribución de los plazos o las tasas
Una pequeña diferencia se explica por una ventana de asentamiento conocida, tarifa, tasa FX o corte y despejados como se esperaba.
Desigualdad de nivel de proveedores recurrente
Las mismas diferencias de liquidación reaparecen por proveedor, producto, moneda o mercado y requieren explicación manual.
Multiprovidente y asignación multi-currencia se convierte en manual
Los equipos asignan manualmente fondos, honorarios, FX y liquidan cantidades en proveedores, monedas o entidades jurídicas.
Los asentamientos afectan la liquidez y la presentación de informes financieros
Las posiciones no resueltas comienzan a distorsionar las cuentas por cobrar, las cuentas por pagar, la visibilidad del efectivo, las decisiones de cerca o del tesoro.
La posición definitiva de asentamiento no es autorizada
La organización no puede afirmar con confianza lo que se ha ganado, pagado, recibido, mantenido, en tránsito o aún debido.
El arreglo de la trata como cuestión estructural de control de fondos cuando las diferencias recurrentes requieren asignación manual en proveedores o monedas, o cuando las posiciones no resueltas afectan la liquidez, la liquidación, la liquidación o las cuentas por cobrar.
Cómo abordarlo
Estructura del síntoma
Separar los síntomas visibles de causas subyacentes.
Construir una base de datos
Utilice transacciones, fondos, sistemas y pruebas operacionales.
Fijar el modelo, no sólo los datos
Reglas estructurales correctas antes de limpiar los registros históricos.
Cerrar el circuito de control
Dar a cada excepción propiedad, acción, verificación y cierre.
Recidiva de medición
Utilice temas repetidos para impulsar el producto, la arquitectura y la mejora operacional.
Mover del problema a la solución correcta
Libro mayor, conciliación y liquidación
Conectar transacciones, libro mayor, reconciliación y liquidación en un modelo de control de fondos rastreable.
Explora la solución →Pagos cruzados por deudas
Controles de envíos alineados, FX, pagos, liquidación y proveedores en mercados y monedas.
Explora la solución →Operaciones y controles de pago
Fortalecer la gestión de las excepciones, la gobernanza de los proveedores, la propiedad operacional y las rutinas de control.
Explora la solución →Cuestiones comunes
¿El síntoma visible es siempre la causa raíz?
No. Los problemas de pago suelen surgir en la reconciliación, los equilibrios o las operaciones mientras la causa subyacente se encuentra en estado, libro mayor, datos o arquitectura.
¿Deberíamos arreglar primero los datos históricos?
Normalmente establecer el modelo y control de base primero, luego remediar datos históricos sin recrear el mismo problema.
¿Dónde debería empezar una investigación?
Comience con pruebas: ciclo de vida de transacción, movimiento de fondos, entradas de libros, registros de proveedores, flujo de trabajo operativo y incidentes recientes.
Empieza por el problema real
Estructurar el síntoma, la causa raíz, el impacto y los controles actuales antes de elegir el camino de remediación.