
Nueva infraestructura de pago
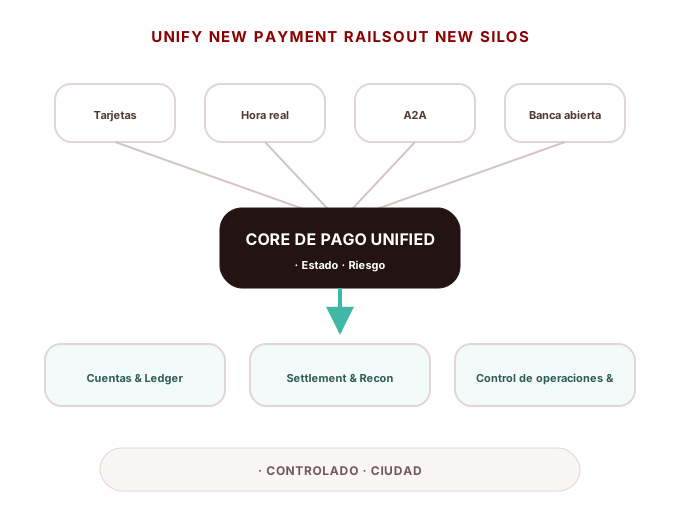
Ayuda a las organizaciones a evaluar, diseñar y construir pagos en tiempo real, pagos con cuenta a cuenta, banca abierta y otras capacidades de pago emergentes, e integrarlos en un modelo de cuenta unificada, libro mayor, liquidación, riesgo y operaciones. Desde la viabilidad empresarial y la arquitectura hasta la integración, la preparación de la producción y las operaciones en curso, evite convertir nuevas capacidades de pago en nuevos silos de sistemas.
Alcance de página:Esta es una solución de extremo a extremo para un problema de negocios e infraestructura, no un producto único de software. Un compromiso puede combinar asesoría, arquitectura, software, implementación y gobernanza.
Cuando se necesita construir una nueva infraestructura de pago
Usted planea introducir pagos en tiempo real, pagos de cuenta a cuenta o banca abierta, pero carece de un modelo de negocio de extremo a extremo, flujo de productos y arquitectura del sistema.
Las nuevas redes de pago no encajan limpiamente en los modelos existentes de cuenta, libro mayor, liquidación y funcionamiento.
El trabajo ISO 20022 se ha reducido a la traducción de mensajes sin abordar modelos de datos, datos maestros, semántica estatal y calidad de datos.
Los pagos en tiempo real de producción requieren operaciones 24/7, gestión de liquidez, controles de fraude, manejo de excepciones y recuperación de fallos.
Los pilotos autónomos están creando nuevos silos, lógica de libro mayor duplicada y deuda técnica a largo plazo.
La conectividad técnica es completa, pero la capacidad no se ha convertido en un producto escalable, modelo operativo o negocio.
Qué nueva infraestructura de pago incluye
Esta página se centra en las capacidades de pago que cambian cómo se mueve el dinero, cómo se conectan los sistemas y cómo deben funcionar las operaciones, junto con los datos y estándares de infraestructura que los apoyan.
Pagos en tiempo real
Utilice redes de compensación y liquidación en tiempo real o casi real para apoyar el movimiento de fondos siempre o altamente disponible.
Pagos de cuenta a cuenta (A2A)
Iniciar autorización, pago y fondos se mueven directamente de cuentas bancarias o de pago.
Pagos bancarios abiertos
Conectar información de cuenta, iniciación de pagos y capacidades financieras conexas mediante APIs estandarizada y consentimiento.
ISO 20022 & Datos de Pago Modernización
Utilice datos de pago estructurados y estandarizados para mejorar la interoperabilidad, automatización y calidad de procesamiento.
Alcance final a extremo de la empresa a las operaciones de producción
La nueva infraestructura de pago es más que conectar una red o API. El producto, cuentas, libro mayor, fondos, datos, riesgos y operaciones deben diseñarse juntos como infraestructura que puede funcionar de manera sostenible.
Uso de casos de viabilidad de &
Evaluar escenarios de clientes, oportunidades de mercado, flujo de fondos, participantes, restricciones regulatorias y viabilidad comercial.
Modelo de negocio &
Diseño de viajes de clientes, flujos de pago, reglas de negocio, precios y modelos operativos.
Cuentas, Ledger & Settlement
Cuentas de diseño, transacciones, libro mayor, saldos, honorarios, reconciliación, compensación y liquidación.
Fondos Flujo & Gestión de Liquidez
Diseño de mecanismos de financiación, pago, compensación, liquidación, posición y liquidez.
Modelo de datos & ISO 20022
Establecer semántica empresarial, datos maestros, estados de transacción, cartografías de mensajes, reglas de validación y requisitos de calidad de datos.
Integración del sistema &
Conectar bancos, redes de pago, interfaces de banca abierta, proveedores de pagos y sistemas centrales internos.
Pagos en tiempo real & Operaciones 24/7
Diseño siempre en procesamiento de transacciones, monitoreo de fondos, liquidez, riesgo, manejo de excepciones y respuesta a incidentes.
Riesgo, Excepciones Controles Operacionales &
Establecer controles para el fraude, las excepciones, las interrupciones de la reconciliación, el acceso, la auditoría y el cierre operacional.
Principios y métodos de diseño
Caso de uso empresarial antes de la conectividad
Definir clientes, escenarios de pago, flujos de fondos y el modelo de negocio antes de seleccionar redes o enfoques de implementación.
Una cuenta y fundación de libros mayor
Traiga nuevas capacidades de pago en una cuenta unificada, libro mayor y fondos verdad siempre que sea posible.
Normalizar el núcleo
Normalizar los estados de transacción, cuentas, libro mayor, reconciliación, excepciones y controles operativos.
Diferencias de red aisladas
Contiene diferencias bancarias, de red e interfaces dentro de capas de conectividad, adaptador y reglas.
En tiempo real se requieren controles en tiempo real
Los pagos en tiempo real requieren monitoreo, riesgo, liquidez y manejo de excepciones en tiempo real, no sólo procesamiento de transacciones en tiempo real.
Diseño para producción desde el primer día
Abordar las operaciones 24/7, reconciliación, recuperación, seguridad, capacidad y propiedad operacional durante el diseño, no después del lanzamiento.
De la producción piloto a escala escalable
REALSUCC no trata “las obras API” como finalización de proyectos. Negocios, fondos, libro mayor, riesgo, operaciones, recuperación de fallos y validación de la producción son parte de los criterios de lanzamiento.
Uso de la prueba &
Confirme el mercado, los usuarios, flujo de fondos, red de pagos, economía y requisitos operativos.
Diseño de objetivos &
Definir flujos de pago, modelo de cuenta, estados de transacción, relaciones de contabilidad y límites del sistema.
Integración del sistema &
Integrar las redes de pago externas y los sistemas básicos internos de manera segura y fiable.
Controles Operaciones &
Establecer liquidez, riesgo de fraude, excepciones, reconciliación, liquidación y controles operativos 24/7.
Validación de producción piloto &
Validar la preparación mediante ejercicios funcionales, de rendimiento, fracaso, fondos, reconciliación y operativos.
Operaciones de escala
Ampliar los volúmenes y utilizar los casos gradualmente mientras se vigilan las tasas de éxito, los riesgos, los fondos y la calidad de los servicios.
Entregas finales
Uso de caso & Evaluación de la viabilidad
Clarify business value, suitable scenarios, key constraints and build priorities.
Diseño de productos de &
Definir los viajes de clientes, los flujos de pago, las capacidades de producto y el modelo operativo.
Nueva infraestructura de pago Arquitectura
Definir la estructura de cuentas, transacciones, libros, datos, integración, riesgo y operaciones.
Diseño de integración de la red de pagos
Defina cómo se conectan redes externas, bancos, APIs de banco abierto y sistemas internos.
Diseño de datos ISO 20022
Definir modelos de datos, semántica de negocios, cartografías de mensajes, reglas de validación y requisitos de prueba.
Fondos de diseño de operaciones de control de operaciones &
Definir la liquidez, la reconciliación, las excepciones, el riesgo de fraude, los controles operativos y de liquidación.
Preparación de la producción Plan de Pruebas &
Definir criterios funcionales, de rendimiento, fracaso, fondos y validación operacional.
Aplicación & lanza hoja de ruta
Definir los hitos del piloto y construir a través de validación, lanzamiento y escala.
Desde la conectividad técnica hasta la capacidad de infraestructura
Llevar nuevas redes de pago y métodos a una cuenta unificada, un libro mayor, un modelo de liquidación y operaciones.
Reducir la tecnología, los fondos y el riesgo operativo de la prueba de concepto y piloto a través de la producción.
Evite crear nuevos silos, capacidades duplicadas y deuda técnica a largo plazo en nombre de conectividad rápida.
Construir una base sostenible para el crecimiento de las transacciones, la expansión de las empresas, la auditoría, los controles de riesgo y las operaciones a largo plazo.
Acorta futuros ciclos de a bordo para nuevas redes de pago, mercados y capacidades de productos.
Mejorar la estandarización de los datos de pago, la automatización y la coherencia de los sistemas.
Soluciones relacionadas
Arquitectura y modernización de pagos
Evoque nuevas capacidades de pago junto con la arquitectura de plataforma existente y evite crear nuevos silos.
Libro mayor, conciliación y liquidación
Construir los fondos, libros de contabilidad, la reconciliación y las capacidades de asentamiento necesarias por las nuevas redes de pago.
Operaciones y controles de pago
Establecer operaciones 24/7, manejo de excepciones, proveedor, controles de riesgos y fondos.
Evaluación de infraestructura y sistemas de pago
Evaluar la capacidad actual, las lagunas y establecer prioridades antes de que comience una nueva iniciativa de pago.
Planifique la próxima generación de capacidad de pago
Si está evaluando pagos en tiempo real, pagos de cuenta a cuenta, banca abierta u otra nueva infraestructura de pago, comience con el caso de uso de negocios, sistemas actuales y capacidades de destino para definir viabilidad, arquitectura, requisitos de funcionamiento y el camino de piloto a producción.