
Nouvelle infrastructure de paiement
Aider les organisations à évaluer, concevoir et construire des paiements en temps réel, des paiements de comptes à comptes, des services bancaires ouverts et d'autres capacités de paiement émergentes, et les intégrer dans un modèle de compte unifié, de registre, de règlement, de risque et d'exploitation.
Champ d'application de la page :Il s'agit d'une solution de bout en bout pour un problème d'entreprise et d'infrastructure, pas d'un seul produit logiciel. Un engagement peut combiner conseil, architecture, logiciel, mise en œuvre et gouvernance.
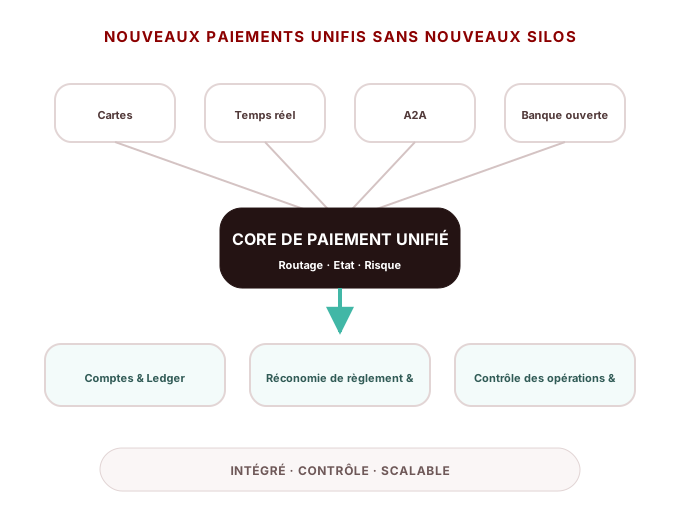
Lorsque de nouvelles infrastructures de paiement doivent être construites
Vous prévoyez d'introduire des paiements en temps réel, des paiements de compte à compte ou des services bancaires ouverts, mais vous ne disposez pas d'un modèle d'affaires de bout en bout, d'un flux de produits et d'une architecture de système.
Les nouveaux réseaux de paiement ne s'intègrent pas clairement dans les modèles de compte, de registre, de règlement et d'exploitation existants.
Le travail de ISO 20022 a été réduit à la traduction de messages sans traiter des modèles de données, des données de base, de la sémantique d'état et de la qualité des données.
Les paiements en temps réel de production nécessitent des opérations 24/7, la gestion de la liquidité, les contrôles de fraude, le traitement des exceptions et la récupération des défaillances.
Les pilotes autonomes créent de nouveaux silos, une logique dupliquée du grand livre et une dette technique à long terme.
La connectivité technique est complète, mais la capacité n'est pas encore devenue un produit évolutif, un modèle d'exploitation ou une entreprise.
Quelles nouvelles infrastructures de paiement incluent
Cette page est consacrée aux capacités de paiement qui changent la façon dont l'argent se déplace, comment les systèmes se connectent et comment les opérations doivent fonctionner, ainsi que les normes de données et d'infrastructure qui les soutiennent.
Paiements en temps réel
Utiliser des réseaux de compensation et de règlement en temps réel ou quasi réel pour soutenir les mouvements de fonds toujours disponibles ou très disponibles.
Paiements de compte à compte (A2A)
Lancer l'autorisation, le paiement et le mouvement des fonds directement à partir de comptes bancaires ou de paiements.
Paiements bancaires ouverts
Connectez l'information sur les comptes, le début du paiement et les capacités financières connexes par APIs normalisé et consentement.
ISO 20022 & Modernisation des données de paiement
Utiliser des données de paiement structurées et normalisées pour améliorer l'interopérabilité, l'automatisation et la qualité du traitement.
Portée de bout en bout, de l'analyse de rentabilisation aux opérations de production
La nouvelle infrastructure de paiement est plus qu'une connexion à un réseau ou API. Les produits, comptes, livres, fonds, données, risques et opérations doivent être conçus ensemble comme une infrastructure pouvant fonctionner de manière durable.
Cas d'utilisation Faisabilité de &
Évaluer les scénarios clients, les débouchés commerciaux, les flux de fonds, les participants, les contraintes réglementaires et la faisabilité commerciale.
Modèle d'entreprise &
Concevoir des parcours clients, des flux de paiement, des règles d'affaires, des modèles de tarification et d'exploitation.
Comptes, règlement du grand livre &
Concevoir des comptes, des transactions, un grand livre, des soldes, des honoraires, un rapprochement, une compensation et un règlement.
Flux de fonds Gestion de la liquidité &
Concevoir des mécanismes de financement, de paiement, de compensation, de règlement, de position et de liquidité.
Modèle de données & ISO 20022
Établir la sémantique des entreprises, les données maîtresses, les états de transaction, les cartes de messages, les règles de validation et les exigences de qualité des données.
Intégration du système & réseau
Connectez les banques, les réseaux de paiement, les interfaces de banque ouverte, les fournisseurs de paiement et les systèmes de base internes.
Paiements en temps réel & 24/7 Opérations
Concevoir un traitement toujours en cours de transaction, un suivi des fonds, des liquidités, des risques, des opérations d'exception et des interventions en cas d'incident.
Risques, exceptions Contrôles opérationnels &
Établir des contrôles pour la fraude, les exceptions, les interruptions de rapprochement, l'accès, la vérification et la fermeture opérationnelle.
Principes et méthodes de conception
Cas d'utilisation commerciale avant connectivité
Définir les clients, les scénarios de paiement, les flux de fonds et le modèle d'affaires avant de choisir des réseaux ou des approches de mise en œuvre.
Un compte et une fondation de registre
Apporter de nouvelles capacités de paiement dans un compte unifié, un grand livre et des fonds vérité chaque fois que possible.
Normaliser le noyau
Normaliser les états des transactions, les comptes, le grand livre, le rapprochement, les exceptions et les contrôles opérationnels.
Différences de réseau isolées
Contient des différences de banque, de réseau et d'interface au sein des couches de connectivité, d'adaptateur et de règles.
Le temps réel nécessite des contrôles en temps réel
Les paiements en temps réel nécessitent un suivi en temps réel, des risques, des liquidités et un traitement des exceptions, et non seulement le traitement des transactions en temps réel.
Conception pour la production à partir du premier jour
Adressez-vous 24/7 opérations, rapprochement, récupération, sécurité, capacité et propriété opérationnelle pendant la conception, pas après le lancement.
De la production pilote à la production évolutive
REALSUCC ne traite pas --le API fonctionne -- comme l'achèvement du projet. Business, fonds, grand livre, risques, opérations, récupération de défaillance et validation de production font tous partie des critères de lancement.
Cas d'utilisation de la faisabilité &
Confirmer les besoins du marché, des utilisateurs, des flux de fonds, du réseau de paiement, de l'économie et des opérations.
Architecture de cibles & produit
Définir les flux de paiement, le modèle de compte, les états de transaction, les relations du grand livre et les frontières du système.
Intégration du système & réseau
Intégrer les réseaux de paiement externes et les systèmes internes de base de manière sûre et fiable.
Contrôles des opérations &
Établir la liquidité, le risque de fraude, les exceptions, le rapprochement, le règlement et les contrôles d'exploitation 24 heures sur 24 et 7 jours sur 7.
Validation de production pilote &
Valider la préparation par des exercices fonctionnels, de performance, d'échec, de financement, de rapprochement et opérationnels.
Opérations à l'échelle
Élargir les volumes et utiliser les cas progressivement tout en surveillant les taux de réussite, les risques, les fonds et la qualité des services.
Produits finals
Cas d'utilisation Évaluation de faisabilité &
Préciser la valeur commerciale, les scénarios appropriés, les contraintes clés et établir des priorités.
Conception de produit de l'entreprise cible &
Définir les parcours clients, les flux de paiement, les capacités de produits et le modèle d'exploitation.
Nouvelle architecture de l'infrastructure de paiement
Définir l'architecture de compte, transaction, registre, données, intégration, risques et opérations.
Conception d'intégration de réseau de paiement
Définir comment les réseaux externes, les banques, les banques ouvertes APIs et les systèmes internes se connectent.
Conception des données ISO 20022
Définir les modèles de données, la sémantique des affaires, les cartes de messages, les règles de validation et les exigences de test.
Financement & Conception de contrôle des opérations
Définir la liquidité, le rapprochement, les exceptions, le risque de fraude, le règlement et les contrôles opérationnels.
Préparation à la production Plan d'essai &
Définir les critères de fonctionnement, de performance, d'échec, de financement et de validation opérationnelle.
Mise en œuvre de la feuille de route de lancement de &
Définir les étapes à partir du projet pilote et les construire par validation, lancement et échelle.
De la connectivité technique à la capacité d'infrastructure
Apporter de nouveaux réseaux et méthodes de paiement dans un modèle de compte unifié, de registre, de règlement et d'exploitation.
Réduire les risques technologiques, financiers et opérationnels liés à la preuve de concept et au projet pilote par la production.
Évitez de créer de nouveaux silos, des capacités dupliquées et une dette technique à long terme au nom de la connectivité rapide.
Établir des bases durables pour la croissance des transactions, l'expansion des activités, la vérification, le contrôle des risques et les opérations à long terme.
Abréviation des cycles futurs d'embarquement pour les nouveaux réseaux de paiement, les marchés et les capacités de produits.
Améliorer la normalisation des données sur les paiements, l'automatisation et la cohérence entre les systèmes.
Solutions connexes
Architecture et modernisation des paiements
Evolve de nouvelles capacités de paiement avec l'architecture existante de la plate-forme et évite de créer de nouveaux silos.
Grand livre, rapprochement et règlement
Établir les fonds, le registre, les capacités de rapprochement et de règlement nécessaires aux nouveaux réseaux de paiement.
Opérations et contrôles des paiements
Établir des opérations 24/7, la gestion des exceptions, le fournisseur, les contrôles des risques et des fonds.
Évaluation de l’infrastructure et des systèmes de paiement
Évaluer la capacité actuelle, les lacunes et établir des priorités avant le début d'une nouvelle initiative de paiement.
Planifier la prochaine génération de capacités de paiement
Si vous évaluez les paiements en temps réel, les paiements de compte à compte, les services bancaires ouverts ou toute autre nouvelle infrastructure de paiement, commencez par l'analyse de rentabilité, les systèmes actuels et les capacités cibles pour définir la faisabilité, l'architecture, les exigences opérationnelles et le chemin de la production pilote.