
Neue Zahlungsinfrastruktur
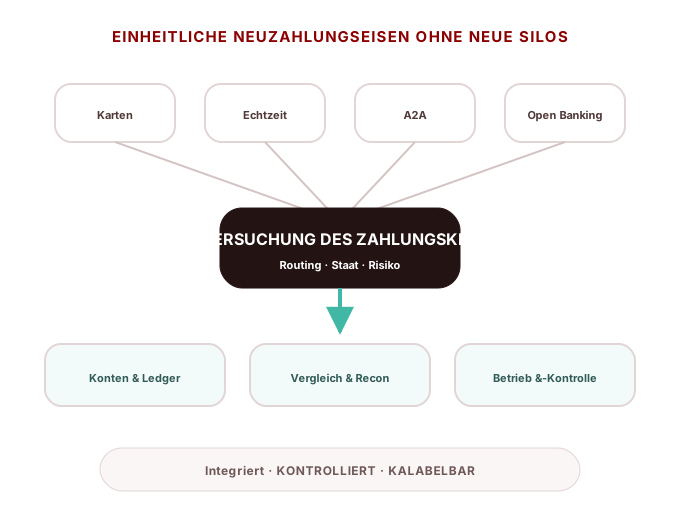
Unterstützung von Organisationen bei der Bewertung, Gestaltung und Erstellung von Echtzeitzahlungen, Konto-zu-Konto-Zahlungen, Open Banking und anderen aufkommenden Zahlungsfunktionen und deren Integration in ein einheitliches Konto-, Ledger-, Abwicklungs-, Risiko- und Betriebsmodell. Von der Geschäftsdurchführbarkeit und -architektur bis hin zur Integration, Produktionsbereitschaft und laufenden Betriebsabläufen vermeiden Sie es, neue Zahlungsfunktionen in neue Systemsilos umzuwandeln.
Seitenumfang:Dies ist eine End-to-End-Lösung für ein Geschäfts- und Infrastrukturproblem, nicht ein einzelnes Softwareprodukt.
Wenn eine neue Zahlungsinfrastruktur aufgebaut werden muss
Sie planen die Einführung von Echtzeitzahlungen, Konto-zu-Konto-Zahlungen oder Open Banking, aber es fehlt ein End-to-End-Geschäftsmodell, Produktfluss und Systemarchitektur.
Neue Zahlungsnetzwerke passen nicht sauber in bestehende Konto-, Ledger-, Abwicklungs- und Betriebsmodelle.
Die Arbeit von ISO 20022 wurde auf die Nachrichtenübersetzung reduziert, ohne Datenmodelle, Stammdaten, Zustandssemantik und Datenqualität zu berücksichtigen.
Produktions-Echtzeitzahlungen erfordern 24/7-Betrieb, Liquiditätsmanagement, Betrugskontrollen, Ausnahmebehandlung und Ausfallwiederherstellung.
Standalone-Piloten schaffen neue Silos, doppelte Ledger-Logik und langfristige technische Schulden.
Die technische Konnektivität ist abgeschlossen, aber die Fähigkeit ist noch nicht zu einem skalierbaren Produkt, Betriebsmodell oder Geschäft geworden.
Welche neue Zahlungsinfrastruktur beinhaltet
Diese Seite konzentriert sich auf Zahlungsfähigkeiten, die die Art und Weise verändern, wie sich Geld bewegt, wie sich Systeme verbinden und wie Operationen ablaufen müssen, zusammen mit den Daten- und Infrastrukturstandards, die sie unterstützen.
Echtzeit-Zahlungen
Verwenden Sie Echtzeit- oder Nahezu-Echtzeit-Clearing- und -Abrechnungsnetzwerke, um die Bewegung von immer verfügbaren oder hochverfügbaren Fonds zu unterstützen.
Zahlungen auf Konten (A2A)
Initiieren Sie Autorisierung, Zahlung und Geldbewegungen direkt von Bank- oder Zahlungskonten.
Open-Banking-Zahlungen
Verbinden Sie Kontoinformationen, Zahlungsauslöse und damit verbundene finanzielle Möglichkeiten durch standardisierte APIs und Zustimmung.
ISO 20022 & Zahlungsdatenmodernisierung
Verwenden Sie strukturierte, standardisierte Zahlungsdaten, um die Interoperabilität, Automatisierung und Verarbeitungsqualität zu verbessern.
End-to-End-Scope vom Business Case bis zum Produktionsbetrieb
Neue Zahlungsinfrastruktur ist mehr als die Verbindung eines Netzwerks oder API. Produkt, Konten, Hauptbuch, Fonds, Daten, Risiken und Operationen müssen gemeinsam als Infrastruktur gestaltet werden, die nachhaltig laufen kann.
Use Cases & Machbarkeit
Bewerten Sie Kundenszenarien, Marktchancen, Geldfluss, Teilnehmer, regulatorische Einschränkungen und kommerzielle Machbarkeit.
Produkt & Geschäftsmodell
Entwerfen Sie Customer Journeys, Zahlungsströme, Geschäftsregeln, Preise und Betriebsmodelle.
Konten, Ledger & Settlement
Design-Konten, Transaktionen, Hauptbuch, Salden, Gebühren, Abgleich, Clearing und Abrechnung.
Fondsfluss & Liquiditätsmanagement
Gestaltung von Finanzierungs-, Zahlungs-, Clearing-, Abwicklungs-, Positions- und Liquiditätsmechanismen.
Datenmodell & ISO 20022
Etablieren Sie Geschäftssemantik, Stammdaten, Transaktionszustände, Message Mappings, Validierungsregeln und Datenqualitätsanforderungen.
Netzwerk & Systemintegration
Verbinden Sie Banken, Zahlungsnetzwerke, Open-Banking-Schnittstellen, Zahlungsanbieter und interne Kernsysteme.
Echtzeit-Zahlungen & 24/7 Operationen
Konzipieren Sie die ständige Transaktionsverarbeitung, Fondsüberwachung, Liquidität, Risiko, Ausnahmebehandlung und Reaktion auf Vorfälle.
Risiko, Ausnahmen & Betriebskontrollen
Aufbau von Kontrollen für Betrug, Ausnahmen, Abgleichspausen, Zugang, Prüfbarkeit und Betriebsschließung.
Konstruktionsprinzipien und -methoden
Business Use Case vor der Konnektivität
Definieren Sie Kunden, Zahlungsszenarien, Geldflüsse und das Geschäftsmodell, bevor Sie Netzwerke oder Implementierungsansätze auswählen.
Ein Konto und Ledger Foundation
Bringen Sie neue Zahlungsmöglichkeiten in ein einheitliches Konto, Ledger und Fonds Wahrheit, wo immer möglich.
Standardisieren Sie den Kern
Standardisieren Sie Transaktionszustände, Konten, Ledger, Abgleich, Ausnahmen und operative Kontrollen.
Netzwerkunterschiede isolieren
Enthalten Bank-, Netzwerk- und Schnittstellenunterschiede innerhalb von Konnektivitäts-, Adapter- und Regelebenen.
Echtzeit erfordert Echtzeitkontrollen
Echtzeitzahlungen erfordern Echtzeitüberwachung, Risiko-, Liquiditäts- und Ausnahmebehandlung - nicht nur Echtzeittransaktionsverarbeitung.
Design für die Produktion vom ersten Tag an
Adressieren 24/7 Betrieb, Abgleich, Wiederherstellung, Sicherheit, Kapazität und operatives Eigentum während der Planung, nicht nach dem Start.
Vom Pilot zur skalierbaren Produktion
REALSUCC behandelt die „API-Werke nicht als Projektabschluss. Geschäftstätigkeit, Fonds, Hauptbuch, Risiko, Betrieb, Fehlerbehebung und Produktionsvalidierung sind Teil der Startkriterien.
Use Case & Machbarkeit
Bestätigen Sie Markt, Benutzer, Geldfluss, Zahlungsnetzwerk, Wirtschaft und Betriebsanforderungen.
Produkt & Zielarchitektur
Definieren Sie Zahlungsströme, Kontomodell, Transaktionszustände, Ledgerbeziehungen und Systemgrenzen.
Netzwerk & Systemintegration
Integrieren Sie externe Zahlungsnetzwerke und interne Kernsysteme sicher und zuverlässig.
Steuerungen & Operationen
Etablieren Sie Liquidität, Betrugsrisiko, Ausnahmen, Abgleich, Abrechnung und 24/7 Betriebskontrollen.
Pilot & Produktionsvalidierung
Validierung der Bereitschaft durch Funktion, Leistung, Misserfolg, Fonds, Versöhnung und operative Übungen.
Umfang der Operationen
Erweitern Sie Volumen und Anwendungsfälle schrittweise und überwachen Sie dabei Erfolgsraten, Risiken, Fonds und Servicequalität.
Endgültige Leistungen
Use Case & Machbarkeitsbewertung
Klären Sie den Geschäftswert, geeignete Szenarien, wichtige Einschränkungen und Prioritäten.
Zielgeschäft & Produktdesign
Definieren Sie Customer Journeys, Zahlungsströme, Produktfähigkeiten und Betriebsmodell.
Neue Infrastruktur für Zahlungsinfrastrukturen
Definieren Sie Konto-, Transaktions-, Ledger-, Daten-, Integrations-, Risiko- und Operationsarchitektur.
Design für die Integration von Zahlungsnetzwerken
Definieren Sie, wie externe Netzwerke, Banken, Open-Banking APIs und interne Systeme miteinander verbunden sind.
ISO 20022 Datendesign
Definieren Sie Datenmodelle, Geschäftssemantik, Message Mappings, Validierungsregeln und Testanforderungen.
Fonds & Operations Control Design
Festlegung von Liquidität, Abgleich, Ausnahmen, Betrugsrisiko, Abwicklung und operativen Kontrollen.
Produktionsbereitschaft & Testplan
Definieren Sie Funktions-, Performance-, Ausfall-, Fonds- und Betriebsvalidierungskriterien.
Umsetzung & Launch Roadmap
Definieren Sie Meilensteine aus dem Pilot und Build durch Validierung, Start und Skalierung.
Von der technischen Konnektivität zur Infrastrukturfähigkeit
Bringen Sie neue Zahlungsnetzwerke und -methoden in ein einheitliches Konto-, Ledger-, Abwicklungs- und Betriebsmodell.
Reduzieren Sie Technologie, Mittel und Betriebsrisiken vom Proof of Concept und Pilot durch die Produktion.
Vermeiden Sie es, neue Silos, doppelte Fähigkeiten und langfristige technische Schulden im Namen der schnellen Konnektivität zu schaffen.
Aufbau einer nachhaltigen Grundlage für Transaktionswachstum, Geschäftsausweitung, Audit, Risikokontrollen und langfristige Operationen.
Verkürzen Sie zukünftige Onboarding-Zyklen für neue Zahlungsnetzwerke, Märkte und Produktfunktionen.
Verbessern Sie die Standardisierung, Automatisierung und systemübergreifende Konsistenz von Zahlungsdaten.
Verwandte Lösungen
Zahlungsarchitektur und Modernisierung
Entwickeln Sie neue Zahlungsmöglichkeiten zusammen mit der bestehenden Plattformarchitektur und vermeiden Sie die Schaffung neuer Silos.
Hauptbuch, Abstimmung und Abwicklung
Aufbau der Fonds-, Ledger-, Abgleichs- und Abwicklungsfähigkeiten, die von neuen Zahlungsnetzwerken benötigt werden.
Zahlungsbetrieb und Kontrollen
Etablieren Sie 24/7-Operationen, Ausnahmebehandlung, Anbieter-, Risiko- und Fondskontrollen.
Bewertung der Zahlungsinfrastruktur und -systeme
Bewerten Sie aktuelle Fähigkeiten, Lücken und Prioritäten, bevor eine neue Zahlungsinitiative beginnt.
Planen Sie die nächste Generation der Zahlungsfähigkeit
Wenn Sie Echtzeitzahlungen, Konto-zu-Konto-Zahlungen, Open Banking oder andere neue Zahlungsinfrastrukturen bewerten, beginnen Sie mit dem Business Use Case, aktuellen Systemen und Zielfunktionen, um Machbarkeit, Architektur, Betriebsanforderungen und den Weg vom Pilot zur Produktion zu definieren.