
Diskrepanzen bei der Abwicklung
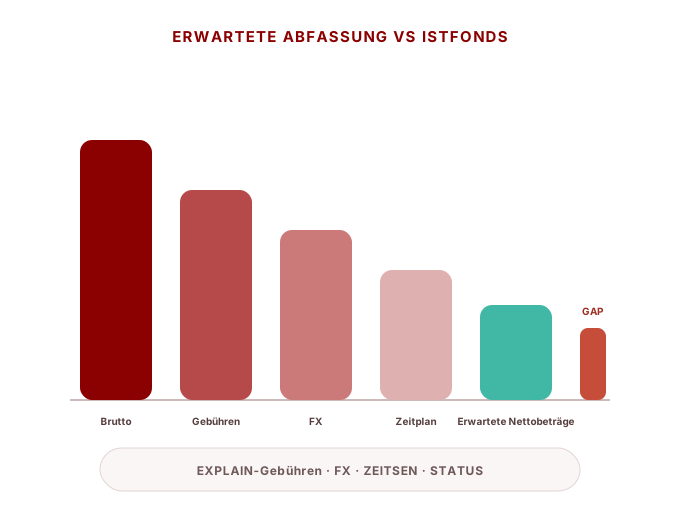
Unterschiede in der erwarteten Abwicklung, Bankquittung, Gebühren, FX, Timing oder Abwicklungsstatus können zu einem echten finanziellen Engagement führen.
Was Sie vielleicht sehen
- Die erwartete Abwicklung unterscheidet sich von den PSP-Abrechnungsberichten oder den tatsächlichen Bankbelegen.
- Gebühren, FX, Reserven oder Netting sind schwer zu erklären.
- Die Abwicklung verzögert sich, aber die Systeme können nicht eindeutig zeigen, wo sich die Mittel befinden.
- Rückerstattungen, Rückbuchungen und periodenübergreifende Ereignisse verändern die Ergebnisse späterer Abrechnungen.
- Operations and Finance verfolgen manuell Abwicklungschargen und Bankquittungen.
Warum es passiert
Transaktionen werden nicht zuverlässig auf Settlement Batches abgebildet.
Gebühren, FX, Reserve- und Umkehrregeln sind fragmentiert.
Forderungen, zahlbare, ausstehende und feststehende Staaten sind nicht einheitlich.
Anbieterkalender und -cut-offs sind nicht systemisiert.
Die Nettoabrechnung kann nicht aus detaillierten Komponenten rekonstruiert werden.
Ausnahmen bei der Abwicklung beruhen auf E-Mail und manueller Nachverfolgung.
Wo das Problem normalerweise sitzt
Business & Fonds
Wo das Geschäftsergebnis und der Geldstaat inkonsistent werden.
&-Daten
Wenn Identifikatoren, Zustand, Regeln oder Daten systemübergreifend abweichen.
Externe Abhängigkeiten
Wo Anbieter, Banken oder Netzwerke unterschiedliche Semantiken hinzufügen.
Steuerungen & Operationen
Wenn Ausnahmen, Eigentumsrechte und Beweise den Kreislauf nicht schließen.
Was passiert, wenn es fortbesteht
- Fondsrisiko und Kundenwirkung können wachsen, bevor das Problem sichtbar ist.
- Manuelle Untersuchung und Betriebskosten steigen im Laufe der Zeit.
- Close, Audit und Management Reporting werden schwerer zu vertrauen.
- Skalierung verstärkt das zugrunde liegende strukturelle Problem.
Wenn die Differenzen beginnen, die finanziellen und finanziellen Ergebnisse zu beeinflussen
Wenn sich die Abwicklungsbeträge, Gebühren, FX oder zeitliche Unterschiede wiederholt auf Barpositionen, Kundensalden oder Finanzabschluss auswirken, sollte das Problem eher als ein End-to-End-Abrechnungskontrollproblem als als eine periodische Anpassung behandelt werden.
- Kann das Team das Problem erklären, ohne sich auf eine Schlüsselperson zu verlassen?
- Kann jede betroffene Transaktion oder Geldbewegung von Ende zu Ende verfolgt werden?
- Sind Ausnahmen klassifiziert, im Besitz und mit Beweisen geschlossen?
- Funktionieren Regeln konsistent über Anbieter und Märkte hinweg?
- Ist das gleiche Problem trotz wiederholter manueller Korrekturen immer wieder?
Wie sich die Abwicklungsunterschiede vom Timing-Rauschen zum Fondsrisiko eskalieren
Abwicklungsprobleme werden strukturell, wenn das Unternehmen Timing, Gebühren, FX und echte Fondsunterschiede nicht mehr mit einer wiederholbaren Evidenzkette unterscheiden kann.
Einzelne Zeit- oder Gebührenabweichung
Ein kleiner Unterschied wird durch ein bekanntes Abrechnungsfenster, eine Gebühr, eine FX-Rate oder einen Cut-off und Clears wie erwartet erklärt.
Wiederkehrendes Inkongruenzverfahren auf Anbieterebene
Die gleichen Vergleichsunterschiede treten je nach Anbieter, Produkt, Währung oder Markt wieder auf und erfordern eine manuelle Erklärung.
Multi-Provider und Multi-Currency-Allokation wird manuell
Teams weisen Geld, Gebühren, FX und Abrechnungsbeträge manuell über Anbieter, Währungen oder juristische Personen zu.
Abwicklung beeinflusst Liquidität und Finanzberichterstattung
Ungelöste Positionen beginnen, Forderungen, Verbindlichkeiten, Barsichtbarkeit, enge oder eigene Entscheidungen zu verzerren.
Endgültige Abwicklungsposition ist nicht maßgeblich
Die Organisation kann nicht sicher angeben, was verdient, bezahlt, erhalten, gehalten, auf dem Transportweg oder noch fällig wurde.
Behandeln Sie die Abwicklung als Problem der Strukturfondskontrolle, wenn wiederkehrende Differenzen eine manuelle Allokation zwischen Anbietern oder Währungen erfordern oder wenn ungelöste Positionen Liquidität, Close, Forderungen oder Verbindlichkeiten beeinflussen.
Wie man es anspricht
Strukturieren Sie das Symptom
Trennen Sie sichtbare Symptome von den zugrunde liegenden Ursachen.
Erstellen Sie eine Fakten-Baseline
Verwenden Sie Transaktion, Fonds, System und operative Beweise.
Fix das Modell, nicht nur die Daten
Korrekte strukturelle Regeln vor der Reinigung historischer Aufzeichnungen.
Schließen des Regelkreises
Geben Sie jeder Ausnahme Eigentum, Aktion, Verifizierung und Schließung.
Wiederholung der Messung
Verwenden Sie wiederholte Probleme, um Produkt-, Architektur- und Betriebsverbesserungen voranzutreiben.
Wechseln Sie vom Problem zur richtigen Lösung
Hauptbuch, Abstimmung und Abwicklung
Verbinden Sie Transaktionen, Ledger, Abgleich und Abrechnung in einem rückverfolgbaren Fondskontrollmodell.
Entdecken Sie die LösungGrenzüberschreitende Zahlungen
Align Routing, FX, Auszahlung, Abwicklung und Anbieterkontrollen über Märkte und Währungen hinweg.
Entdecken Sie die LösungZahlungsbetrieb und Kontrollen
Stärkung der Ausnahmebehandlung, der Anbieter-Governance, der operativen Eigentümerschaft und der Kontrollroutinen.
Entdecken Sie die LösungGemeinsame Fragen
Ist das sichtbare Symptom immer die Ursache?
Zahlungsprobleme treten häufig in Abgleichs-, Salden- oder Operationen auf, während die zugrunde liegende Ursache im Zustand, im Ledger, in den Daten oder in der Architektur liegt.
Sollten wir zuerst historische Daten reparieren?
Normalerweise legen Sie zuerst die Modell- und Kontroll-Baseline fest und beheben dann historische Daten, ohne dasselbe Problem neu zu erstellen.
Wo sollte eine Untersuchung beginnen?
Beginnen Sie mit Beweisen: Transaktionslebenszyklus, Geldbewegungen, Ledgereinträge, Anbieteraufzeichnungen, operativer Workflow und jüngste Vorfälle.
Beginnen Sie mit dem wirklichen Problem
Strukturieren Sie das Symptom, die Ursache, die Auswirkungen und die aktuellen Kontrollen, bevor Sie den Sanierungspfad auswählen.