
Abstimmungsdifferenzen
Wenn Transaktionen, interne Ledger, PSP-Dateien, Abrechnungsberichte und Kontoauszüge nicht zuverlässig übereinstimmen, sind Abgleichsunterbrechungen oft nur das Symptom. Ursachen können in Identifikatoren, Zustand, Timing, Gebühren oder Matching-Regeln liegen.
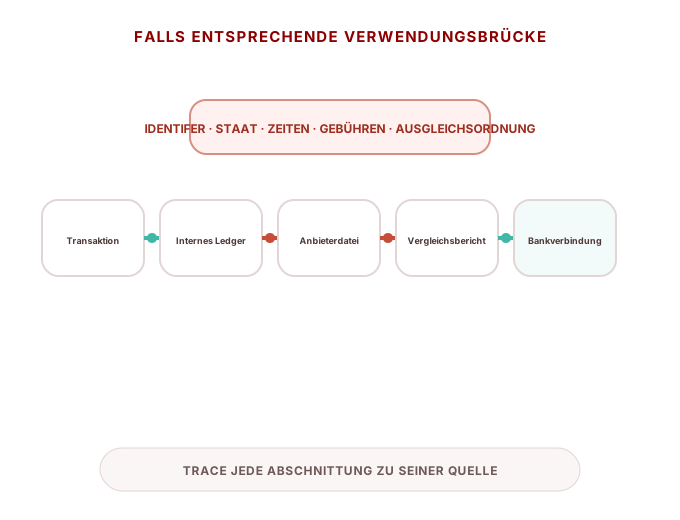
Was Sie vielleicht sehen
- Große unübertroffene Populationen erfordern eine tägliche oder monatliche manuelle Überprüfung.
- Die gleiche Transaktion trägt unterschiedlichen Betrag, Status oder Zeitstempel über Systeme.
- Gebühren, FX, Rückerstattungen, Rückbuchungen und periodenübergreifende Ereignisse führen immer wieder zu Pausen.
- Brüche sammeln sich ohne klare Wesentlichkeit oder Besitz.
- Versöhnung hängt von Tabellenkalkulationen und ein paar erfahrenen Menschen ab.
Warum es passiert
Systemen fehlen stabile gemeinsame Transaktionskennungen.
Anbieter-, Bank-, Ledger- und Abwicklungsdaten verwenden unterschiedliche Granularität.
Zustand, Timing und Cut-off-Semantik sind inkonsistent.
Gebühren, FX, Rückerstattungs- und Rückbuchungsregeln sind unvollständig.
Die passende Logik ist für echte Zahlungsszenarien zu einfach.
Breaks fehlt der Ownership- und Closing-Workflow.
Wo das Problem normalerweise sitzt
Business & Fonds
Wo das Geschäftsergebnis und der Geldstaat inkonsistent werden.
&-Daten
Wenn Identifikatoren, Zustand, Regeln oder Daten systemübergreifend abweichen.
Externe Abhängigkeiten
Wo Anbieter, Banken oder Netzwerke unterschiedliche Semantiken hinzufügen.
Steuerungen & Operationen
Wenn Ausnahmen, Eigentumsrechte und Beweise den Kreislauf nicht schließen.
Was passiert, wenn es fortbesteht
- Fondsrisiko und Kundenwirkung können wachsen, bevor das Problem sichtbar ist.
- Manuelle Untersuchung und Betriebskosten steigen im Laufe der Zeit.
- Close, Audit und Management Reporting werden schwerer zu vertrauen.
- Skalierung verstärkt das zugrunde liegende strukturelle Problem.
Wenn Versöhnungspausen zu einem Problem der strukturellen Kontrolle werden
Wenn sich unübereinstimmende Elemente über Zyklen ansammeln, Ausnahmen eine wiederholte manuelle Untersuchung erfordern oder die gleichen Pausenmuster nach jedem Schließen zurückkehren, ist der Abgleich keine Aufgabe mehr, die das Back-Office-Reinigungsproblem darstellt.
- Kann das Team das Problem erklären, ohne sich auf eine Schlüsselperson zu verlassen?
- Kann jede betroffene Transaktion oder Geldbewegung von Ende zu Ende verfolgt werden?
- Sind Ausnahmen klassifiziert, im Besitz und mit Beweisen geschlossen?
- Funktionieren Regeln konsistent über Anbieter und Märkte hinweg?
- Ist das gleiche Problem trotz wiederholter manueller Korrekturen immer wieder?
Wie Versöhnungsbrüche typischerweise zu einem Kontrollproblem werden
Die Schlüsselfrage ist nicht, ob eine Pause existiert, sondern ob die Organisation sie konsistent über Zyklen, Anbieter und Konten erklären, besitzen und schließen kann.
Gelegentliche nicht ausgeglichene Position
Eine kleine Anzahl von Ausnahmen ergibt sich aus identifizierbaren Timing- oder Referenzproblemen und wird schnell mit Beweisen geschlossen.
Wiederkehrende Ausnahmewarteschlange
Die gleichen Pausentypen erscheinen wieder und Teams pflegen manuelle Warteschlangen, Tabellenkalkulationen oder anbieterspezifische Workarounds.
Breaks span Systeme und Anbieter
Ausnahmen können nicht mehr innerhalb eines Systems gelöst werden, da Transaktion, Ledger, Abwicklung und Bankdaten nicht übereinstimmen.
Verzögerungen bei der Abwicklung oder Schließung
Offene Pausen beginnen sich auf tägliche Schließung, Monatsschluss, Kundenberichterstattung, Abwicklungsfreigabe oder Liquiditätsentscheidungen auszuwirken.
Interne und externe Fonds können nicht als übereinstimmend nachgewiesen werden
Die Organisation kann nicht konsequent nachweisen, dass interne Aufzeichnungen mit Anbieter-, Auftragsverarbeiter- und Bankbeweisen übereinstimmen.
Eskalieren Sie von der Ausnahmebehandlung bis zur Neugestaltung des Abgleichs, wenn wiederkehrende Pausen mehrere Zyklen überstehen, eine teamübergreifende manuelle Interpretation erfordern oder beginnen, den Abschluss von Finanzgeschäften, die Abwicklung oder die Kundenberichterstattung zu verzögern.
Wie man es anspricht
Strukturieren Sie das Symptom
Trennen Sie sichtbare Symptome von den zugrunde liegenden Ursachen.
Erstellen Sie eine Fakten-Baseline
Verwenden Sie Transaktion, Fonds, System und operative Beweise.
Fix das Modell, nicht nur die Daten
Korrekte strukturelle Regeln vor der Reinigung historischer Aufzeichnungen.
Schließen des Regelkreises
Geben Sie jeder Ausnahme Eigentum, Aktion, Verifizierung und Schließung.
Wiederholung der Messung
Verwenden Sie wiederholte Probleme, um Produkt-, Architektur- und Betriebsverbesserungen voranzutreiben.
Wechseln Sie vom Problem zur richtigen Lösung
Hauptbuch, Abstimmung und Abwicklung
Verbinden Sie Transaktionen, Ledger, Abgleich und Abrechnung in einem rückverfolgbaren Fondskontrollmodell.
Entdecken Sie die LösungBewertung der Zahlungsinfrastruktur
Identifizieren Sie Ursachen, Beweislücken und priorisierte Sanierungsmaßnahmen in der Zahlungsinfrastruktur.
Entdecken Sie die LösungZahlungsbetrieb und Kontrollen
Stärkung der Ausnahmebehandlung, der Anbieter-Governance, der operativen Eigentümerschaft und der Kontrollroutinen.
Entdecken Sie die LösungGemeinsame Fragen
Ist das sichtbare Symptom immer die Ursache?
Zahlungsprobleme treten häufig in Abgleichs-, Salden- oder Operationen auf, während die zugrunde liegende Ursache im Zustand, im Ledger, in den Daten oder in der Architektur liegt.
Sollten wir zuerst historische Daten reparieren?
Normalerweise legen Sie zuerst die Modell- und Kontroll-Baseline fest und beheben dann historische Daten, ohne dasselbe Problem neu zu erstellen.
Wo sollte eine Untersuchung beginnen?
Beginnen Sie mit Beweisen: Transaktionslebenszyklus, Geldbewegungen, Ledgereinträge, Anbieteraufzeichnungen, operativer Workflow und jüngste Vorfälle.
Beginnen Sie mit dem wirklichen Problem
Strukturieren Sie das Symptom, die Ursache, die Auswirkungen und die aktuellen Kontrollen, bevor Sie den Sanierungspfad auswählen.