
Falhas de conciliação
Quando transações, registros internos, arquivos PSP, relatórios de liquidação e extratos bancários não correspondem de forma confiável, as quebras de reconciliação são muitas vezes apenas o sintoma. As causas raiz podem sentar-se em identificadores, estado, tempo, taxas ou regras correspondentes.
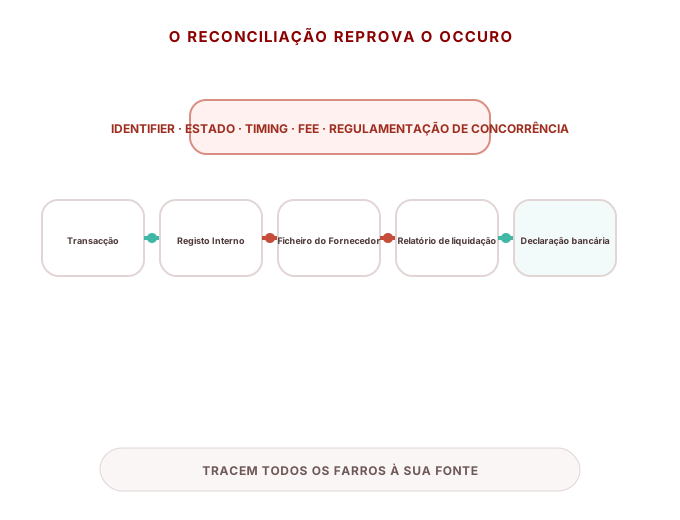
O que você pode estar vendo
- Grandes populações não pareadas requerem revisão manual diária ou mensal.
- A mesma transação carrega quantidade, status ou timestamp diferentes entre os sistemas.
- Taxas, FX, reembolsos, chargebacks e eventos de período cruzado repetidamente causar quebras.
- As quebras acumulam-se sem materialidade clara ou propriedade.
- A reconciliação depende de planilhas e algumas pessoas experientes.
Porque acontece
Os sistemas carecem de identificadores de transação comuns estáveis.
Os dados do fornecedor, banco, livro de registos e liquidação utilizam granularidade diferente.
Estado, tempo e semântica de corte são inconsistentes.
Taxa, FX, reembolso e regras de cobrança estão incompletas.
A lógica de correspondência é muito simplista para cenários de pagamento reais.
Quebra falta propriedade e fluxo de trabalho de fechamento.
Onde a questão normalmente se situa
Fundos de negócios &
Onde o resultado do negócio e o estado do dinheiro se tornam inconsistentes.
Dados & de sistemas
Quando os identificadores, o estado, as regras ou os dados divergem entre os sistemas.
Dependências Externas
Onde provedores, bancos ou redes adicionam semântica diferente.
Controla as operações &
Quando as excepções, a propriedade e as provas não fecham o circuito.
O que acontece se persistir
- Os fundos de risco e impacto do cliente podem crescer antes que o problema seja visível.
- Investigação manual e aumento de custos operacionais ao longo do tempo.
- Relatórios de perto, de auditoria e de gestão tornam-se mais difíceis de confiar.
- A escala amplifica o problema estrutural subjacente.
Quando as rupturas de reconciliação se tornam uma questão de controle estrutural
Se itens não compatíveis se acumulam em ciclos, exceções requerem investigação manual repetida, ou os mesmos padrões de quebra retornam após cada fechamento, reconciliação não é mais uma tarefa de limpeza de back-office - é um problema de sistema de controle.
- A equipe pode explicar o problema sem confiar em uma pessoa chave?
- Pode-se traçar cada transação ou movimento de fundos afetados de ponta a ponta?
- As excepções são classificadas, detidas e fechadas com provas?
- As regras funcionam de forma consistente entre fornecedores e mercados?
- O mesmo problema é recorrente apesar de repetidas correções manuais?
Como as quebras de reconciliação normalmente se tornam um problema de controle
A questão chave não é se existe uma ruptura, mas se a organização pode explicar, possuir e fechar de forma consistente em ciclos, provedores e contas.
Artigo não- parecido ocasional
Um pequeno número de exceções surgem de questões de tempo ou de referência identificáveis e são rapidamente fechadas com evidências.
Fila de exceções recorrente
Os mesmos tipos de interrupção reaparecem e as equipes mantêm filas manuais, planilhas ou soluções específicas para provedores.
Quebra sistemas de span e fornecedores
Excepções não podem mais ser resolvidas dentro de um sistema porque transações, registros de transações, liquidação e registros bancários discordam.
Atrasos de reconciliação encerramento ou liquidação
Intervalos abertos começam a afetar diariamente as decisões de encerramento, encerramento do mês, relatórios de clientes, liberação de liquidação ou liquidez.
Os fundos internos e externos não podem ser comprovados como compatíveis
A organização não pode demonstrar consistentemente que os registros internos se reconciliam com provedor, processador e evidência bancária.
Escale desde o tratamento de exceções até a reconciliação redesenhar quando as pausas recorrentes sobreviverem a vários ciclos, requerem interpretação manual entre equipes ou começam a atrasar o fechamento financeiro, liquidação ou relato de clientes.
Como endereçá-lo
Estruturar o sintoma
Separe sintomas visíveis das causas subjacentes.
Criar um facto de base
Usar a transação, fundos, sistema e provas operacionais.
Corrigir o modelo, não apenas os dados
Corrigir as regras estruturais antes de limpar os registos históricos.
Fechar o circuito de controle
Dar cada exceção propriedade, ação, verificação e encerramento.
Medir a recorrência
Use problemas repetidos para impulsionar o produto, arquitetura e melhoria operacional.
Mover do problema para a solução certa
Livro-razão, conciliação e liquidação
Conecte transações, livro de registros, reconciliação e liquidação em um modelo rastreável de controle de fundos.
Explorar a solução →Avaliação da infra-estrutura de pagamento
Identificar causas raiz, lacunas de evidência e ações de remediação priorizadas em toda a infraestrutura de pagamento.
Explorar a solução →Operações e controles de pagamentos
Reforçar o tratamento de exceções, a governança do provedor, a propriedade operacional e as rotinas de controle.
Explorar a solução →Questões comuns
O sintoma visível é sempre a causa da raiz?
Não. Os problemas de pagamento muitas vezes surgem em reconciliação, saldos ou operações, enquanto a causa subjacente fica em estado, livro de registros, dados ou arquitetura.
Devemos corrigir dados históricos primeiro?
Normalmente, estabelecer o modelo e controlar a linha de base primeiro, em seguida, corrigir dados históricos sem recriar o mesmo problema.
Por onde deve começar uma investigação?
Comece com evidências: ciclo de vida da transação, movimentação de fundos, registros de registros, registros de provedores, fluxo de trabalho operacional e incidentes recentes.
Iniciar a partir do problema real
Estruturar o sintoma, causa raiz, impacto e controles atuais antes de escolher o caminho de remediação.