
Abweichungen zwischen Hauptbuch und Salden
Wenn Kundenbilanzen, interne Bücher, PSP-Datensätze und Bankguthaben nicht konsistent übereinstimmen, ist das Problem selten eine einzige schlechte Bilanz, die normalerweise auf Brüche im Fondsmodell, auf Ledgerregeln oder auf den Verarbeitungslebenszyklus hindeutet.
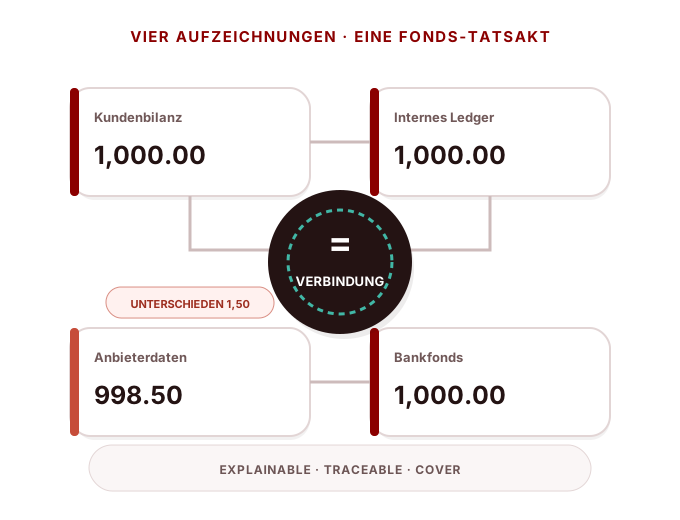
Was Sie vielleicht sehen
- Teams erklären immer wieder Balancebewegungen von Hand.
- Interne Ledger-Salden unterscheiden sich von PSP, Bank- oder Abwicklungsunterlagen.
- Rückerstattungen, Rückbuchungen, Gebühren oder manuelle Anpassungen führen häufig zu ungeklärten Salden.
- Monatsende schließen erfordert wiederholte manuelle Postings und Untersuchungen.
- Die gleichen Fonds haben unterschiedliche Beträge, Eigentümer oder Status über Systeme hinweg.
Warum es passiert
Ledger, Business Balance und Buchhaltung Grenzen sind unklar.
Posting-Regeln und Balance-Einschränkungen sind unvollständig.
Transaktionszustand und Buchungszeit sind falsch ausgerichtet.
Rückerstattungs-, Rückbuchungs-, Gebühren- und Umkehrungsmodelle sind unvollständig.
Manuelle Anpassungen haben keine vollständige Begründung und keine Prüfungsnachweise.
Systeme teilen keine stabilen Fondskennungen.
Wo das Problem normalerweise sitzt
Business & Fonds
Wo das Geschäftsergebnis und der Geldstaat inkonsistent werden.
&-Daten
Wenn Identifikatoren, Zustand, Regeln oder Daten systemübergreifend abweichen.
Externe Abhängigkeiten
Wo Anbieter, Banken oder Netzwerke unterschiedliche Semantiken hinzufügen.
Steuerungen & Operationen
Wenn Ausnahmen, Eigentumsrechte und Beweise den Kreislauf nicht schließen.
Was passiert, wenn es fortbesteht
- Fondsrisiko und Kundenwirkung können wachsen, bevor das Problem sichtbar ist.
- Manuelle Untersuchung und Betriebskosten steigen im Laufe der Zeit.
- Close, Audit und Management Reporting werden schwerer zu vertrauen.
- Skalierung verstärkt das zugrunde liegende strukturelle Problem.
Wenn dies keine einmalige Diskrepanz mehr ist
Wenn unerklärliche Salden, wiederkehrende Anpassungen oder Brüche zwischen Unterbüchern und externen Fonds bestehen bleiben, ist das Problem in der Regel eher struktureller als isolierter Datenfehler.
- Kann das Team das Problem erklären, ohne sich auf eine Schlüsselperson zu verlassen?
- Kann jede betroffene Transaktion oder Geldbewegung von Ende zu Ende verfolgt werden?
- Sind Ausnahmen klassifiziert, im Besitz und mit Beweisen geschlossen?
- Funktionieren Regeln konsistent über Anbieter und Märkte hinweg?
- Ist das gleiche Problem trotz wiederholter manueller Korrekturen immer wieder?
Wie Balance Genauigkeit Probleme typischerweise eskalieren
Diese Leiter ist keine Punktzahl, sondern ein diagnostisches Kontinuum, das dazu beiträgt, eine isolierte Diskrepanz von einem strukturellen Vertrauensverlust in die Wahrheitsschicht der Fonds zu unterscheiden.
Einzelne Diskrepanz
Eine kleine Anzahl von Unterschieden kann auf eine bestimmte Transaktion, ein Timing-Ereignis oder einen Datenfehler zurückgeführt und geschlossen werden, ohne das zugrunde liegende Modell zu ändern.
Wiederkehrende Anpassung
Die gleichen Kategorien von Unterschieden erscheinen wieder und Teams beginnen, manuelle Anpassungen oder Tabellenkalkulationen als normalen Arbeitsschritt zu verwenden.
Close wird abhängig von manueller Arbeit
Monatsende oder tägliches Schließen erfordert wiederholten Abgleich, Erklärung und Anpassung über Konten, Anbieter oder Abrechnungsaufzeichnungen hinweg.
Salden können nicht zuverlässig rekonstruiert werden
Teams können einen Kontostand aus Geschäftsereignissen, Ledgereinträgen und externen Fondsnachweisen nicht konsequent wiederherstellen.
Fonds Wahrheit ist nicht mehr vertrauenswürdig
Management, Finanzen oder Operationen können sich nicht auf Salden und Unterbücher als maßgebliche Darstellung von Kunden- und Unternehmensgeldern verlassen.
Wenn wiederkehrende Anpassungen Teil der normalen Operationen werden oder wenn ein Saldo nicht durch Beweise lückenlos rekonstruiert werden kann, sollte das Problem eher als strukturelles Buchhaltungs- und Fondskontrollproblem als als Aufgabe der Datenbereinigung behandelt werden.
Wie man es anspricht
Strukturieren Sie das Symptom
Trennen Sie sichtbare Symptome von den zugrunde liegenden Ursachen.
Erstellen Sie eine Fakten-Baseline
Verwenden Sie Transaktion, Fonds, System und operative Beweise.
Fix das Modell, nicht nur die Daten
Korrekte strukturelle Regeln vor der Reinigung historischer Aufzeichnungen.
Schließen des Regelkreises
Geben Sie jeder Ausnahme Eigentum, Aktion, Verifizierung und Schließung.
Wiederholung der Messung
Verwenden Sie wiederholte Probleme, um Produkt-, Architektur- und Betriebsverbesserungen voranzutreiben.
Wechseln Sie vom Problem zur richtigen Lösung
Hauptbuch, Abstimmung und Abwicklung
Verbinden Sie Transaktionen, Ledger, Abgleich und Abrechnung in einem rückverfolgbaren Fondskontrollmodell.
Entdecken Sie die LösungBewertung der Zahlungsinfrastruktur
Identifizieren Sie Ursachen, Beweislücken und priorisierte Sanierungsmaßnahmen in der Zahlungsinfrastruktur.
Entdecken Sie die LösungZahlungsarchitektur und Modernisierung
Redesign struktureller Engpässe und Weiterentwicklung der Plattform durch eine kontrollierte Modernisierungs-Roadmap.
Entdecken Sie die LösungGemeinsame Fragen
Ist das sichtbare Symptom immer die Ursache?
Zahlungsprobleme treten häufig in Abgleichs-, Salden- oder Operationen auf, während die zugrunde liegende Ursache im Zustand, im Ledger, in den Daten oder in der Architektur liegt.
Sollten wir zuerst historische Daten reparieren?
Normalerweise legen Sie zuerst die Modell- und Kontroll-Baseline fest und beheben dann historische Daten, ohne dasselbe Problem neu zu erstellen.
Wo sollte eine Untersuchung beginnen?
Beginnen Sie mit Beweisen: Transaktionslebenszyklus, Geldbewegungen, Ledgereinträge, Anbieteraufzeichnungen, operativer Workflow und jüngste Vorfälle.
Beginnen Sie mit dem wirklichen Problem
Strukturieren Sie das Symptom, die Ursache, die Auswirkungen und die aktuellen Kontrollen, bevor Sie den Sanierungspfad auswählen.