
Desajuste entre el libro mayor y los saldos
Cuando los saldos de clientes, los libros internos, los registros PSP y los fondos bancarios no se reconcilian consistentemente, el problema es raramente un solo disco malo. Por lo general apunta a las interrupciones en el modelo de fondos, reglas de contabilidad o el procesamiento de ciclo de vida.
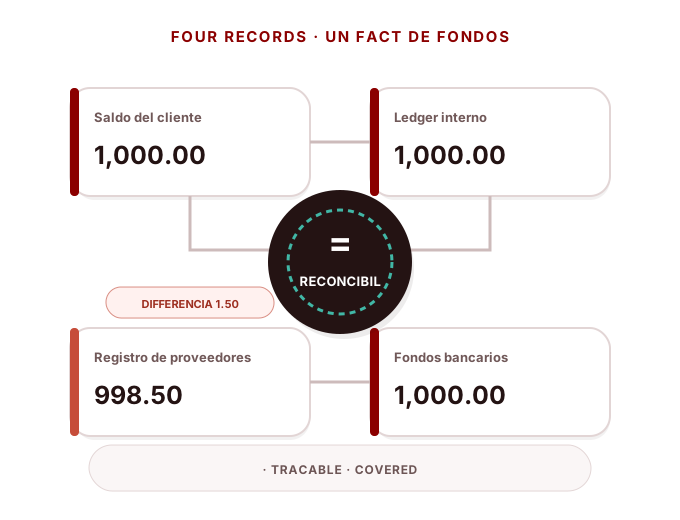
Lo que puede estar viendo
- Los equipos explican repetidamente los movimientos de equilibrio a mano.
- Los saldos de libros de contabilidad interno difieren de los registros de PSP, bancos o asentamientos.
- Los reembolsos, los reembolsos, los honorarios o los ajustes manuales suelen crear saldos no explicados.
- El cierre del mes requiere repetidas publicaciones manuales e investigaciones.
- Los mismos fondos tienen diferentes cantidades, propietarios o estatus en sistemas.
¿Por qué pasa?
Ledger, balance de negocios y límites contables no están claros.
Las reglas de publicación y las limitaciones de equilibrio son incompletas.
El estado de transacción y el tiempo de publicación son mal alineados.
Los modelos de reembolso, devolución, honorarios y reversión son incompletos.
Los ajustes manuales carecen de fundamento completo y pruebas de auditoría.
Los sistemas no comparten identificadores de fondos estables.
Donde el problema suele estar
Fondos de negocios &
Donde el resultado de negocios y el estado del dinero se vuelven inconsistentes.
Sistemas & Data
Donde identificadores, estado, reglas o datos se divierten en sistemas.
Dependencias externas
Donde los proveedores, bancos o redes agregan diferentes semántica.
Controles Operaciones &
Cuando las excepciones, la propiedad y la evidencia no cierran el bucle.
¿Qué pasa si persiste?
- El riesgo de fondos y el impacto del cliente pueden crecer antes de que el problema sea visible.
- Investigación manual y aumento de los costos operacionales con el tiempo.
- Los informes de auditoría y gestión son más difíciles de confiar.
- La escala amplifica el problema estructural subyacente.
Cuando esto ya no es una discrepancia de equilibrio de un solo paso
Si persisten los saldos no explicados, los ajustes recurrentes o las interrupciones entre subprocesadores y fondos externos, el problema suele ser estructural en lugar de un error de datos aislado.
- ¿Puede el equipo explicar el problema sin confiar en una persona clave?
- ¿Pueden todos los movimientos de transacciones o fondos afectados ser rastreados final a fin?
- ¿Son excepciones clasificadas, poseídas y cerradas con pruebas?
- ¿Las reglas funcionan consistentemente en proveedores y mercados?
- ¿Es el mismo problema recurrente a pesar de repetidas correcciones manuales?
Cómo los problemas de precisión de equilibrio suelen escalar
Esta escalera no es una partitura. Es un continuum diagnóstico que ayuda a distinguir una discrepancia aislada de una pérdida estructural de confianza en la capa de verdad de los fondos.
Distinciones aisladas
Un pequeño número de diferencias se pueden rastrear a una transacción específica, evento de tiempo o defecto de datos y cerrar sin cambiar el modelo subyacente.
Ajuste recurrente
Las mismas categorías de diferencias reaparecen y los equipos comienzan a utilizar ajustes manuales o hojas de cálculo como un paso normal de funcionamiento.
Cerrar se vuelve dependiente del trabajo manual
El fin del mes o la clausura diaria requiere una reconciliación, explicación y ajuste reiterados en cuentas, proveedores o registros de liquidación.
Los saldos no pueden ser reconstruidos de manera fiable
Los equipos no pueden reconstruir constantemente un saldo de cuentas de los eventos empresariales, entradas de libros y pruebas de fondos externos.
La verdad de los fondos ya no es de confianza
La gestión, las finanzas o las operaciones no pueden depender de los saldos y subprogramas como representación autorizada de los fondos de clientes y empresas.
Cuando los ajustes recurrentes se convierten en parte de operaciones normales, o cuando no se puede reconstruir un equilibrio final a fin de acabar con las pruebas, la cuestión debe tratarse como un problema de contabilidad estructural y control de fondos en lugar de una tarea de depuración de datos.
Cómo abordarlo
Estructura del síntoma
Separar los síntomas visibles de causas subyacentes.
Construir una base de datos
Utilice transacciones, fondos, sistemas y pruebas operacionales.
Fijar el modelo, no sólo los datos
Reglas estructurales correctas antes de limpiar los registros históricos.
Cerrar el circuito de control
Dar a cada excepción propiedad, acción, verificación y cierre.
Recidiva de medición
Utilice temas repetidos para impulsar el producto, la arquitectura y la mejora operacional.
Mover del problema a la solución correcta
Libro mayor, conciliación y liquidación
Conectar transacciones, libro mayor, reconciliación y liquidación en un modelo de control de fondos rastreable.
Explora la solución →Evaluación de la infraestructura de pago
Identificar las causas profundas, las lagunas de evidencia y las medidas de reparación prioritarias en toda la infraestructura de pago.
Explora la solución →Arquitectura y modernización de pagos
Rediseñar los cuellos de botella estructural y evolucionar la plataforma a través de una hoja de ruta de modernización controlada.
Explora la solución →Cuestiones comunes
¿El síntoma visible es siempre la causa raíz?
No. Los problemas de pago suelen surgir en la reconciliación, los equilibrios o las operaciones mientras la causa subyacente se encuentra en estado, libro mayor, datos o arquitectura.
¿Deberíamos arreglar primero los datos históricos?
Normalmente establecer el modelo y control de base primero, luego remediar datos históricos sin recrear el mismo problema.
¿Dónde debería empezar una investigación?
Comience con pruebas: ciclo de vida de transacción, movimiento de fondos, entradas de libros, registros de proveedores, flujo de trabajo operativo y incidentes recientes.
Empieza por el problema real
Estructurar el síntoma, la causa raíz, el impacto y los controles actuales antes de elegir el camino de remediación.