
Défauts de transaction & Uncertain état
L'état de paiement le plus dangereux n'est pas l'échec, mais l'incertitude quant au résultat final. Les états inconnus peuvent transformer les défauts techniques en doubles charges, des soldes erronés, des plaintes des clients et des risques de fonds.
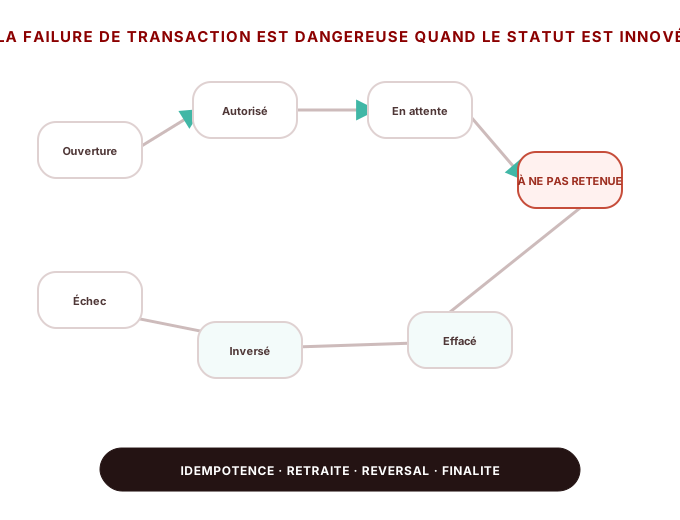
Ce que vous voyez peut-être
- Les délais laissent les équipes ne savent pas si le fournisseur a effectivement réussi.
- Les relevés peuvent créer des frais dupliqués, des paiements ou des résultats commerciaux.
- Les rappels différés, manquants ou hors-commande laissent les transactions bloquées dans le traitement.
- Les annulations, les annulations, les remboursements et les remises de charges ne sont pas liés de façon fiable à la transaction initiale.
- Soutien, opérations et ingénierie voient différents états de transaction.
Pourquoi ça arrive ?
La machine d'état transactionnel et les états finaux sont peu clairs.
L'état d'urgence, la corrélation et la déduplication des événements sont faibles.
Les délais déclenchent des réquisitions aveugles au lieu de confirmation de l'état.
Les voies de rétractation et de compensation sont incomplètes.
L'ordre des événements Webhook et asynchrone n'est pas systématiquement géré.
L'état transactionnel est mal relié au grand livre et à la réconciliation.
Où se trouve habituellement le problème
Fonds Business &
Lorsque le résultat de l'entreprise et l'état de l'argent deviennent incohérents.
Systèmes Données &
Lorsque les identifiants, les états, les règles ou les données diffèrent d'un système à l'autre.
Dépendances extérieures
Lorsque les fournisseurs, les banques ou les réseaux ajoutent des sémantiques différentes.
Contrôles des opérations &
Lorsque les exceptions, la propriété et la preuve ne ferment pas la boucle.
Qu'arrive-t-il si elle persiste
- Le risque de financement et l'impact client peuvent augmenter avant que le problème ne soit visible.
- Enquête manuelle et augmentation des coûts opérationnels au fil du temps.
- De plus, les rapports de vérification et de gestion deviennent plus difficiles à faire confiance.
- L'échelle amplifie le problème structurel sous-jacent.
Lorsque les exceptions aux transactions commencent à nuire à l'entreprise
Si les délais, les états inconnus, le traitement en double ou la récupération manuelle se répètent assez souvent pour affecter les clients, les opérations ou les mouvements de fonds, la fiabilité doit être abordée dans le modèle d'état, les couches de récupération et d'observation.
- L'équipe peut-elle expliquer le problème sans compter sur une personne clé?
- Chaque transaction ou mouvement de fonds touché peut-il être tracé de bout en bout?
- Les exceptions sont-elles classées, détenues et fermées par des preuves?
- Les règles fonctionnent-elles de façon uniforme entre les fournisseurs et les marchés?
- Le même problème est-il récurrent malgré des corrections manuelles répétées?
Comment les problèmes de fiabilité des transactions deviennent une contrainte commerciale
La fiabilité n'est pas seulement une question de taux de défaillance. La maturité du problème dépend de la capacité du système à déterminer l'état final, à récupérer en toute sécurité et à empêcher le même mode de défaillance de se répéter.
Défauts sporadiques
Les échecs individuels sont visibles, ont une cause connue et peuvent être réévalués ou résolus sans ambiguïté.
Temps écoulés ou états inconnus
Les délais, l'ambiguïté du fournisseur ou les rappels tardifs créent des transactions répétées dont l'état final ne peut être déterminé immédiatement.
La prévention et la récupération du double deviennent manuelles
Les équipes dépendent de la recherche manuelle, de la réessayer, de l'inversion ou des vérifications dupliquées pour fermer les transactions anormales en toute sécurité.
Les incidents de fiabilité affectent les clients et les revenus
Les modèles de défaillance créent des plaintes des clients, des frais dupliqués, des paiements abandonnés, des pertes de revenus ou une charge opérationnelle importante.
La finalité de la transaction et la récupération ne peuvent être assurées
La plateforme ne peut pas prouver systématiquement l'état final des transactions ou se remettre d'une défaillance partielle sans risque commercial important.
Faire passer la gestion des incidents à la refonte de la fiabilité lorsque des états inconnus ou une récupération manuelle se reproduisent entre les fournisseurs, ou lorsque l'ambiguïté des transactions commence à créer des risques pour les clients, les revenus, les fonds ou les opérations.
Comment y remédier
Structurer le symptôme
Séparer les symptômes visibles des causes sous-jacentes.
Construire une base de données factuelles
Utiliser les transactions, les fonds, le système et les preuves opérationnelles.
Correction du modèle, pas seulement les données
Corriger les règles structurelles avant de nettoyer les documents historiques.
Fermez la boucle de commande
Donner à chaque exception la propriété, l'action, la vérification et la fermeture.
Mesurer la récurrence
Utilisez des problèmes répétés pour conduire le produit, l'architecture et l'amélioration opérationnelle.
Passer du problème à la bonne solution
Architecture et modernisation des paiements
Reconcevoir les goulets d'étranglement structurels et évoluer la plateforme au moyen d'une feuille de route de modernisation contrôlée.
Explorer la solution →Évaluation de l'infrastructure de paiement
Identifier les causes profondes, les lacunes dans les données probantes et les mesures d'assainissement prioritaires dans l'ensemble de l'infrastructure de paiement.
Explorer la solution →Grand livre, rapprochement et règlement
Relier les transactions, le registre, le rapprochement et le règlement dans un modèle de contrôle des fonds traçable.
Explorer la solution →Questions communes
Le symptôme visible est-il toujours la cause profonde?
Non. Les problèmes de paiement se posent souvent dans le rapprochement, les soldes ou les opérations alors que la cause sous-jacente se trouve dans l'état, le grand livre, les données ou l'architecture.
Devrions-nous d'abord fixer les données historiques?
Habituellement, établir le modèle et contrôler le niveau de référence d'abord, puis corriger les données historiques sans recréer le même problème.
Où devrait commencer une enquête?
Commencez par des preuves : cycle de vie des transactions, mouvement de fonds, entrées de livres, dossiers des fournisseurs, flux de travail opérationnel et incidents récents.
Commencez par le vrai problème
Structurer le symptôme, la cause racine, l'impact et les contrôles actuels avant de choisir le chemin de restauration.