
Kiến trúc thanh toán của chúng tôi có thực sự phù hợp cho hoạt động và phát triển lâu dài không?
PARS là một tiêu chuẩn xem xét kiến trúc được thiết kế dựa trên các yêu cầu cụ thể về thanh toán. Nó không đánh giá kiến trúc dựa trên việc có sử dụng công nghệ thịnh hành hay không, mà dựa trên khả năng duy trì độ chính xác của quỹ, độ tin cậy của giao dịch, hoạt động sản xuất và sự phát triển kinh doanh.
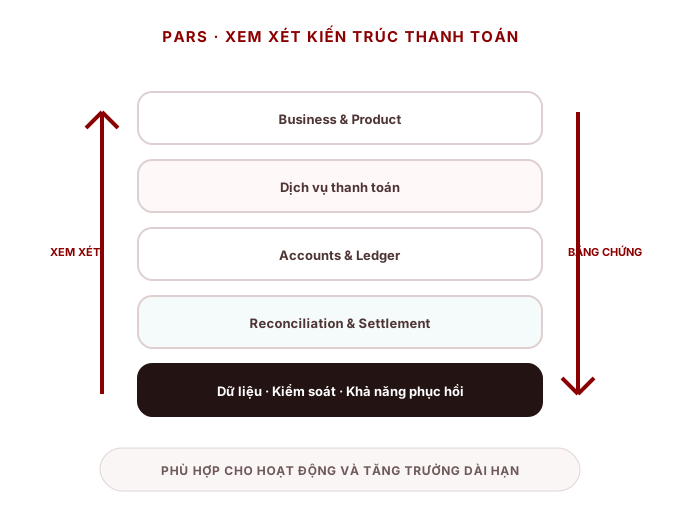
Tại sao kiến trúc thanh toán cần được đánh giá độc lập
Các điểm yếu về kiến trúc thường xuất hiện dưới dạng sự chênh lệch số dư, trạng thái giao dịch không chắc chắn, phức tạp trong vận hành, phụ thuộc vào nhà cung cấp và rủi ro khi thay đổi — không chỉ là các sự cố kỹ thuật. PARS kiểm tra những nền tảng cấu trúc này một cách nhất quán.
Khung lõi
Business capabilities & domains
Các đối tượng kinh doanh, ranh giới khả năng, quyền sở hữu và trách nhiệm dữ liệu có rõ ràng không?
Transactions & state
Liệu các trạng thái vòng đời, trạng thái cuối, thử lại, bồi thường, đảo ngược và các sự kiện trì hoãn có rõ ràng không?
Accounts & funds
Có thể giải thích được cấu trúc tài khoản, trạng thái số dư, các khoản giữ, quỹ đang chuyển và các giao dịch không?
Sổ cái
Các sự kiện, mục nhập, phí và chuyển động quỹ có tạo một mô hình kế toán nhất quán không?
API, events & data
Có phải các giao diện, sự kiện, tính chất idempotent, phiên bản và mô hình dữ liệu cốt lõi được kiểm soát không?
Tích hợp thanh toán bên ngoài
Có phải sự khác biệt giữa các ngân hàng, PSP, nhà thu và nhà cung cấp được cô lập đúng cách không?
Reliability & recovery
Thời gian chờ, thử lại, ngắt mạch, khôi phục, dự phòng thảm họa và sửa dữ liệu có phù hợp với rủi ro kinh doanh không?
Security, access & observability
Liệu nhận dạng, quyền truy cập, dữ liệu nhạy cảm, kiểm toán, giám sát và cảnh báo có tạo thành nền tảng vận hành đầy đủ không?
Cách PARS hoạt động
Hiểu về kinh doanh và rủi ro
Làm rõ phạm vi, dòng tiền, các phụ thuộc quan trọng và trạng thái mục tiêu.
Thu thập bằng chứng kiến trúc
Sử dụng sơ đồ, giao diện, mô hình dữ liệu, chỉ số vận hành và hồ sơ sự cố.
Đánh giá theo lĩnh vực
Xác định các khoảng trống cấu trúc, rủi ro và đánh đổi thiết kế.
Xác định các khuyến nghị mục tiêu
Cung cấp hướng kiến trúc mục tiêu, các quyết định chính và ưu tiên triển khai.
Kết quả điển hình
Đăng ký vấn đề kiến trúc
Các khoảng trống thiết kế chính kèm mức độ rủi ro.
Khuyến nghị kiến trúc mục tiêu
Những gì cần giữ lại, tách rời, thiết kế lại hoặc thêm vào.
Các quyết định thiết kế chính
Các quyết định và nguyên tắc kiến trúc có thể truy xuất nguồn gốc.
Lộ trình Hiện đại hóa
Một lộ trình triển khai theo giai đoạn từ trạng thái hiện tại đến trạng thái mục tiêu.
Bốn phương pháp này được thiết kế để hoạt động cùng nhau thay vì như các khuôn khổ riêng lẻ.
Xem xét kiến trúc bằng các dữ liệu kinh doanh thanh toán
Sử dụng PARS để xác định rủi ro cấu trúc và định nghĩa con đường kiến trúc mục tiêu khi hệ thống đang mở rộng, hiện đại hóa hoặc thâm nhập thị trường mới.