
Écarts de rapprochement
Lorsque les transactions, les registres internes, les fichiers PSP, les rapports de règlement et les relevés bancaires ne correspondent pas de façon fiable, les pauses de rapprochement ne sont souvent que le symptôme.
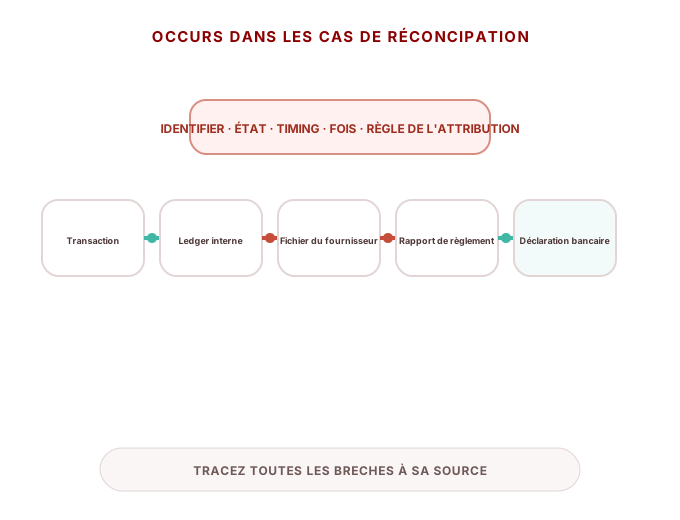
Ce que vous voyez peut-être
- Les grandes populations non appariées nécessitent un examen manuel quotidien ou mensuel.
- La même transaction porte un montant, un statut ou un timestamp différent entre les systèmes.
- Les frais, FX, les remboursements, les remises de charges et les événements inter-périodes causent des interruptions à plusieurs reprises.
- Les ruptures s'accumulent sans matérialité ou propriété évidente.
- La réconciliation dépend de tableurs et de quelques personnes expérimentées.
Pourquoi ça arrive ?
Les systèmes ne disposent pas d'identificateurs de transaction communs stables.
Les données sur les fournisseurs, les banques, le grand livre et les règlements utilisent une granularité différente.
L'état, le moment et la sémantique de coupure sont incohérents.
Les règles sur les frais, les frais FX, les remboursements et les frais de remboursement sont incomplets.
La logique de correspondance est trop simpliste pour les scénarios de paiement réel.
Les ruptures manquent de propriété et de flux de travail de fermeture.
Où se trouve habituellement le problème
Fonds Business &
Lorsque le résultat de l'entreprise et l'état de l'argent deviennent incohérents.
Systèmes Données &
Lorsque les identifiants, les états, les règles ou les données diffèrent d'un système à l'autre.
Dépendances extérieures
Lorsque les fournisseurs, les banques ou les réseaux ajoutent des sémantiques différentes.
Contrôles des opérations &
Lorsque les exceptions, la propriété et la preuve ne ferment pas la boucle.
Qu'arrive-t-il si elle persiste
- Le risque de financement et l'impact client peuvent augmenter avant que le problème ne soit visible.
- Enquête manuelle et augmentation des coûts opérationnels au fil du temps.
- De plus, les rapports de vérification et de gestion deviennent plus difficiles à faire confiance.
- L'échelle amplifie le problème structurel sous-jacent.
Quand les ruptures de réconciliation deviennent un problème de contrôle structurel
Si des éléments non appariés s'accumulent au fil des cycles, des exceptions exigent une enquête manuelle répétée ou si les mêmes modèles de rupture reviennent après chaque fermeture, le rapprochement n'est plus une tâche de nettoyage du back-office, c'est un problème de système de contrôle.
- L'équipe peut-elle expliquer le problème sans compter sur une personne clé?
- Chaque transaction ou mouvement de fonds touché peut-il être tracé de bout en bout?
- Les exceptions sont-elles classées, détenues et fermées par des preuves?
- Les règles fonctionnent-elles de façon uniforme entre les fournisseurs et les marchés?
- Le même problème est-il récurrent malgré des corrections manuelles répétées?
Comment les ruptures de réconciliation deviennent généralement un problème de contrôle
La question principale n'est pas de savoir s'il existe une interruption, mais si l'organisation peut l'expliquer, la posséder et la fermer de façon cohérente à travers les cycles, les fournisseurs et les comptes.
Article non assorti occasionnellement
Un petit nombre d'exceptions découlent de questions de calendrier ou de référence identifiables et sont rapidement clôturées avec des preuves.
En attente d'exception récurrente
Les mêmes types de pauses réapparaissent et les équipes maintiennent des files d'attente manuelles, des tableurs ou des solutions de rechange spécifiques au fournisseur.
Systèmes et fournisseurs de spreads
Les exceptions ne peuvent plus être résolues au sein d'un même système parce que les transactions, le grand livre, le règlement et les dossiers bancaires ne sont pas d'accord.
Délais de rapprochement
Les pauses ouvertes commencent à affecter les décisions de clôture quotidienne, de clôture mensuelle, de déclaration des clients, de règlement ou de liquidité.
Les fonds internes et externes ne peuvent être prouvés
L'organisation ne peut pas démontrer de façon uniforme que les dossiers internes se rapprochent des données fournies par les fournisseurs, les transformateurs et les banques.
Faire des exercices de traitement des exceptions à la refonte du rapprochement lorsque les interruptions récurrentes survivent à de multiples cycles, nécessitent une interprétation manuelle de l'équipe transversale ou commencent à retarder la clôture financière, le règlement ou la déclaration de clients.
Comment y remédier
Structurer le symptôme
Séparer les symptômes visibles des causes sous-jacentes.
Construire une base de données factuelles
Utiliser les transactions, les fonds, le système et les preuves opérationnelles.
Correction du modèle, pas seulement les données
Corriger les règles structurelles avant de nettoyer les documents historiques.
Fermez la boucle de commande
Donner à chaque exception la propriété, l'action, la vérification et la fermeture.
Mesurer la récurrence
Utilisez des problèmes répétés pour conduire le produit, l'architecture et l'amélioration opérationnelle.
Passer du problème à la bonne solution
Grand livre, rapprochement et règlement
Relier les transactions, le registre, le rapprochement et le règlement dans un modèle de contrôle des fonds traçable.
Explorer la solution →Évaluation de l'infrastructure de paiement
Identifier les causes profondes, les lacunes dans les données probantes et les mesures d'assainissement prioritaires dans l'ensemble de l'infrastructure de paiement.
Explorer la solution →Opérations et contrôles des paiements
Renforcer la gestion des exceptions, la gouvernance des fournisseurs, la propriété opérationnelle et les routines de contrôle.
Explorer la solution →Questions communes
Le symptôme visible est-il toujours la cause profonde?
Non. Les problèmes de paiement se posent souvent dans le rapprochement, les soldes ou les opérations alors que la cause sous-jacente se trouve dans l'état, le grand livre, les données ou l'architecture.
Devrions-nous d'abord fixer les données historiques?
Habituellement, établir le modèle et contrôler le niveau de référence d'abord, puis corriger les données historiques sans recréer le même problème.
Où devrait commencer une enquête?
Commencez par des preuves : cycle de vie des transactions, mouvement de fonds, entrées de livres, dossiers des fournisseurs, flux de travail opérationnel et incidents récents.
Commencez par le vrai problème
Structurer le symptôme, la cause racine, l'impact et les contrôles actuels avant de choisir le chemin de restauration.