
Erro de equilíbrio &
Quando os saldos de clientes, os registros internos, os registros PSP e os fundos bancários não se reconciliam consistentemente, o problema raramente é um único registro ruim. Ele geralmente aponta para quebras no modelo de fundos, regras de registro ou processamento de ciclo de vida.
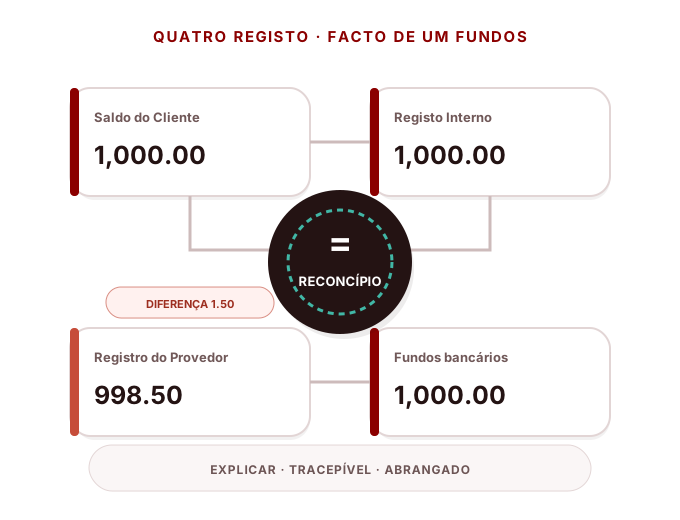
O que você pode estar vendo
- As equipas explicam repetidamente movimentos de equilíbrio à mão.
- Os saldos internos do livro de contabilidade diferem dos registros PSP, banco ou liquidação.
- Reembolsos, chargebacks, taxas ou ajustes manuais frequentemente criam saldos inexplicáveis.
- Fechar o mês requer postagens manuais e investigações repetidas.
- Os mesmos fundos têm montantes, proprietários ou status diferentes entre sistemas.
Porque acontece
As fronteiras de contabilidade, de contabilidade e de contabilidade não são claras.
As regras de publicação e as restrições de equilíbrio estão incompletas.
O estado de transação e o tempo de postagem são desalinhados.
Os modelos de reembolso, cobrança, taxa e inversão estão incompletos.
Os ajustamentos manuais carecem de fundamentação completa e de provas de auditoria.
Os sistemas não partilham identificadores de fundos estáveis.
Onde a questão normalmente se situa
Fundos de negócios &
Onde o resultado do negócio e o estado do dinheiro se tornam inconsistentes.
Dados & de sistemas
Quando os identificadores, o estado, as regras ou os dados divergem entre os sistemas.
Dependências Externas
Onde provedores, bancos ou redes adicionam semântica diferente.
Controla as operações &
Quando as excepções, a propriedade e as provas não fecham o circuito.
O que acontece se persistir
- Os fundos de risco e impacto do cliente podem crescer antes que o problema seja visível.
- Investigação manual e aumento de custos operacionais ao longo do tempo.
- Relatórios de perto, de auditoria e de gestão tornam-se mais difíceis de confiar.
- A escala amplifica o problema estrutural subjacente.
Quando esta não é mais uma discrepância de saldo único
Se os saldos inexplicáveis, os ajustamentos recorrentes ou as quebras entre sub-parceiros e fundos externos persistirem, a questão é geralmente estrutural e não um erro de dados isolado.
- A equipe pode explicar o problema sem confiar em uma pessoa chave?
- Pode-se traçar cada transação ou movimento de fundos afetados de ponta a ponta?
- As excepções são classificadas, detidas e fechadas com provas?
- As regras funcionam de forma consistente entre fornecedores e mercados?
- O mesmo problema é recorrente apesar de repetidas correções manuais?
Como os problemas de precisão de equilíbrio normalmente aumentam
Esta escada não é uma pontuação. É um contínuo diagnóstico que ajuda a distinguir uma discrepância isolada de uma perda estrutural de confiança na camada de verdade fundos.
Desfasamento isolado
Um pequeno número de diferenças pode ser rastreado para uma transação específica, evento de tempo ou defeito de dados e fechado sem alterar o modelo subjacente.
Ajuste recorrente
As mesmas categorias de diferenças reaparecem e as equipes começam a usar ajustes manuais ou planilhas como uma etapa operacional normal.
O próximo torna-se dependente do trabalho manual
O encerramento de um mês ou de um dia requer reconciliação, explicação e ajustamento repetidos entre contas, prestadores ou registos de liquidação.
Os saldos não podem ser reconstruídos de forma fiável
As equipes não podem reconstruir consistentemente um saldo de conta a partir de eventos de negócios, entradas de registro e evidências de fundos externos.
A verdade dos fundos já não é confiável
Gestão, financiamento ou operações não podem confiar em saldos e sub-parceiros como uma representação autorizada dos fundos de clientes e empresas.
Quando os ajustamentos recorrentes se tornarem parte de operações normais ou quando um saldo não puder ser reconstruído, de um modo a que não se possa pôr termo a partir de provas, a questão deve ser tratada como um problema estrutural de contabilidade e de controlo dos fundos, em vez de uma tarefa de limpeza de dados.
Como endereçá-lo
Estruturar o sintoma
Separe sintomas visíveis das causas subjacentes.
Criar um facto de base
Usar a transação, fundos, sistema e provas operacionais.
Corrigir o modelo, não apenas os dados
Corrigir as regras estruturais antes de limpar os registos históricos.
Fechar o circuito de controle
Dar cada exceção propriedade, ação, verificação e encerramento.
Medir a recorrência
Use problemas repetidos para impulsionar o produto, arquitetura e melhoria operacional.
Mover do problema para a solução certa
Livro-razão, conciliação e liquidação
Conecte transações, livro de registros, reconciliação e liquidação em um modelo rastreável de controle de fundos.
Explorar a solução →Avaliação da infra-estrutura de pagamento
Identificar causas raiz, lacunas de evidência e ações de remediação priorizadas em toda a infraestrutura de pagamento.
Explorar a solução →Arquitetura e modernização de pagamentos
Reprojete gargalos estruturais e evolua a plataforma através de um roteiro de modernização controlado.
Explorar a solução →Questões comuns
O sintoma visível é sempre a causa da raiz?
Não. Os problemas de pagamento muitas vezes surgem em reconciliação, saldos ou operações, enquanto a causa subjacente fica em estado, livro de registros, dados ou arquitetura.
Devemos corrigir dados históricos primeiro?
Normalmente, estabelecer o modelo e controlar a linha de base primeiro, em seguida, corrigir dados históricos sem recriar o mesmo problema.
Por onde deve começar uma investigação?
Comece com evidências: ciclo de vida da transação, movimentação de fundos, registros de registros, registros de provedores, fluxo de trabalho operacional e incidentes recentes.
Iniciar a partir do problema real
Estruturar o sintoma, causa raiz, impacto e controles atuais antes de escolher o caminho de remediação.